- Liquidität
Liquiditätsmanagement-Software für den Mittelstand: Was sie kann, was sie kostet, welche Anbieter zählen

Liquiditätsmanagement-Software bündelt Bankkonten, Zahlungsströme, offene Posten und Forecasts in einem Tool — und ersetzt damit das, was in den meisten mittelständischen Unternehmen heute noch in Excel passiert. Für KMU mit 5 bis 250 Mitarbeitern und mehreren Bankbeziehungen ist die Software inzwischen Standard, nicht Luxus. Anders als Treasury-Management-Systeme für Großkonzerne liegt der Fokus auf operativer Cashflow-Steuerung: 13-Wochen-Forecast, Plan-Ist-Abgleich, direkte Banken-Anbindung. Dieser Ratgeber erklärt, was Liquiditätsmanagement-Software leistet, woran du eine gute Lösung erkennst, welche Anbieter aktuell zählen, was sie kosten — und wann sich der Wechsel weg von Excel wirklich rechnet.
Was ist Liquiditätsmanagement-Software?
Liquiditätsmanagement-Software ist ein Software-Tool, das die kurz- und mittelfristige Cashflow-Steuerung eines Unternehmens automatisiert. Sie verbindet Bankkonten direkt, übernimmt offene Posten aus der Buchhaltung, prognostiziert die Liquiditätsentwicklung über die kommenden Wochen und Monate und gleicht Plan- mit Ist-Werten ab. Das Ziel: jederzeit eine verlässliche Antwort auf die Frage „Wie viel Geld haben wir wann, und reicht das?“
Der Begriff überlappt mit „Cashflow-Software“ und „Liquiditätsplanungs-Software“ und wird oft synonym verwendet. Liquiditätsmanagement betont dabei den aktiven Steuerungsteil: nicht nur planen, sondern auf Abweichungen reagieren. Dazu gehören Forderungsmanagement, Szenarien — und bei manchen Lösungen auch die Freigabe und Zahlung von Rechnungen.
Liquiditätsmanagement-Software vs. Treasury-Management-System
Liquiditätsmanagement-Software für den Mittelstand und Treasury-Management-Systeme für Großkonzerne lösen ähnliche Probleme — aber in völlig unterschiedlichen Größenordnungen.
Liquiditätsmanagement-Software (COMMITLY, Agicap, Tidely, finban): KMU und Mittelstand, eine Handvoll Bankbeziehungen, Fokus auf operativem Cashflow, Einrichtung in Tagen. Die Einstiegspreise liegen laut Anbietern bei rund 35 bis 55 Euro im Monat, für den größeren Mittelstand gibt es individuelle Angebote.
Treasury-Management-Systeme (Kyriba, GTreasury, TIS, Nomentia): Großunternehmen und Konzerne mit vielen Gesellschaften, internationalem Cash Pooling, Währungssicherung und Risikomanagement. Preise auf Anfrage, Implementierung in Monaten.
Die Grenze ist nicht hart. Dazwischen liegen wachsende Unternehmen, die mehr Kontrolle brauchen — mehrere Gesellschaften, Freigaben, Firmenkarten —, für die ein Konzern-Treasury aber viel zu groß wäre. Genau dafür ist COMMITLY gebaut: mehr als Planung, weniger als Konzern-Treasury.
Was eine gute Liquiditätsmanagement-Software können muss
Funktionen, die jede ernstzunehmende Lösung 2026 beherrschen sollte:
- Direkte Banken-Anbindung per PSD2, idealerweise über mehrere regulierte Banking-Aggregatoren, dazu EBICS für größere Unternehmen
- Automatische Transaktions-Kategorisierung mit KI-Unterstützung — und Freigabe durch den Menschen
- 13-Wochen-Cashflow-Forecast als Standard-Sicht, optional mit längeren Horizonten
- Tagesgenaue Planung von Zahlungsein- und -ausgängen
- Plan-Ist-Abgleich auf Wochen- oder Monatsebene mit Abweichungsanalyse
- Offene Posten aus DATEV, Lexware Office, sevdesk oder anderen Buchhaltungssystemen
- Szenario-Logik („Was passiert, wenn der Großauftrag erst in vier Wochen kommt?“)
- Offene, dokumentierte API für eigene Auswertungen, etwa in Microsoft Power BI
Zwei Punkte, bei denen du genau hinschauen solltest:
- Mehrere Gesellschaften: Manche Tools zeigen Konten nur gemeinsam an, andere konsolidieren wirklich — mit Gruppen-Dashboard und Rechten je Gesellschaft. Mehr dazu: Konsolidierung für Firmengruppen.
- Vollautomatische Prognosen: Ein Forecast ohne menschliche Kontrolle ist riskant und nach dem EU AI Act ein Thema. Gute Lösungen schlagen vor, du gibst frei.
Die wichtigsten Liquiditätsmanagement-Software-Anbieter im DACH-Raum (Stand Oktober 2026)
Übersicht der für den deutschen Mittelstand relevantesten Anbieter, sortiert nach Eignung für KMU und Mittelstand, nicht nach Bewertung. Alle Angaben stammen von den Seiten der Anbieter. Fünfzehn Anbieter nebeneinander, jede Angabe mit Quelle und Stand, findest du in unserer Anbieterliste Liquiditätsplanung-Software.
1. COMMITLY
COMMITLY ist die Cashflow-Plattform für KMU in der EU, die vom Plan bis zur Zahlung reicht. Über 5.000 Banken in der EU sind per PSD2 über mehrere regulierte Banking-Aggregatoren angebunden, dazu FinTS und EBICS. Offene Posten kommen aus DATEV, Lexware Office, sevdesk, BuchhaltungsButler, weclapp, MOCO und Zoho Books. Geplant wird mit rollierendem Forecast, Szenarien und Plan-Ist-Abgleich; mit den Add-ons Bills und Karte & Wallet kommen Rechnungsfreigabe, Zahlung und Firmenkarten dazu. Mehrere Gesellschaften lassen sich konsolidieren, eine offene API gibt es seit 2022, dazu einen MCP-Server für die eigene KI. Seit acht Quartalen OMR Leader im Bereich Liquiditätsplanung, Note 4,8 aus über 140 Bewertungen. Hosting in Deutschland, nach ISO/IEC 27001:2022 zertifiziert; COMMITLY folgt dem EU AI Act. Fair und transparent ab 55 Euro im Monat, mit attraktiven Rabatten bei 12 und 24 Monaten Laufzeit (Preise), 14 Tage kostenlos testen ohne Kreditkarte. Weniger geeignet für Konzerne mit Cash Pooling, Währungssicherung oder Konzernabschluss.
2. Agicap
Agicap beschreibt sich als Treasury-Management für den Mittelstand, mit eigenen Angeboten für kleinere Unternehmen. Bankanbindung über EBICS, SWIFT, Host-to-Host und PSD2, nach eigener Angabe mehr als 2.000 Banken. Rollierende 13-Wochen-Planung mit Szenarien, Zahlungen mit Freigabe, Firmenkarten, konsolidierte Gruppenansicht und Cash Pooling, öffentliche API und MCP-Server. Keine öffentlichen Listenpreise, individuelles Angebot. Nach ISO 27001:2022 zertifiziert.
3. Tidely
Liquiditätsplanung aus München, vom Tarif für Freelancer bis zu dem für große Unternehmensgruppen. Bankanbindung über mehrere Banking-Aggregatoren, EBICS als Zusatzmodul. Offene Posten aus Lexware Office und sevdesk ab dem Tarif Professional, aus DATEV als Zusatzmodul. Szenarien, KI-Prognose, Plan-Ist-Abgleich; Zahlungen löst Tidely laut eigener Angabe nicht aus. Preise ab 55 Euro im Monat, mit Rabatt bei Jahres- und Zweijahresvertrag.
4. finban
Cashflow-Planung für kleine Unternehmen, nach eigener Angabe vom Selbstständigen bis zu Gruppen mit mehreren Gesellschaften. Bankanbindung per PSD2, Lexware Office und sevdesk direkt angebunden, DATEV per Datei-Import. Forecast über 12 Monate, Best- und Worst-Case-Szenarien, Soll-Ist-Vergleich; Zahlungen kann finban laut eigener Angabe nicht auslösen. Preise ab 35 Euro im Monat, 14 Tage Test ohne Kreditkarte.
5. Embat
Treasury-Plattform aus Madrid mit Büros in Berlin und München, für mittelständische Unternehmen, bei denen Tabellen an ihre Grenzen stoßen. Bankanbindung über APIs, PSD2, EBICS und SWIFT, ERP-Daten unter anderem aus DATEV und SAP, Zahlungsläufe mit Freigabe, konsolidierter Überblick über Gesellschaften und Währungen, KI-Agenten. Preise auf Anfrage.
6. re:cap
Seit August 2026 auf die Frage ausgerichtet, welches Kapital ein Unternehmen bekommen kann; re:cap vermittelt Finanzierung. Zielgruppe sind wachsende KMU ab 250.000 Euro Jahresumsatz. Bankanbindung per PSD2 (ohne EBICS), Prognosen über 6 bis 24 Monate mit Szenarien; Geld bewegen kann re:cap laut eigener Angabe nicht. Tarif Essential kostenlos, Pro ab 79 Euro im Monat.
7. Qonto
Ein Geschäftskonto mit Cashflow-Funktionen, kein reines Planungswerkzeug. Externe Konten per PSD2, EBICS ab dem Tarif Business; Prognose und Szenarien ab den Tarifen Smart bzw. Essential. Stark bei Zahlungen, Karten und Freigabe von Lieferantenrechnungen, solange Qonto das Hauptkonto ist. Offene Posten aus der Buchhaltung als Quelle für die Prognose: keine Angabe. Starter-Tarif kostenlos, Prognose ab 19 Euro im Monat.
8. Trezy
Französischer Anbieter, seit März 2026 im deutschsprachigen Raum, für Solo-Unternehmer bis Unternehmen mit rund fünfzig Mitarbeitern. Bankanbindung per PSD2, KI-Prognose über 12 Monate; eine Anbindung an DATEV, Lexware Office oder sevdesk ist nicht angegeben. Gratistarif, bezahlte Tarife ab 9 Euro im Monat.
9. Lucanet
Plattform für Konsolidierung, Planung und Cash Management mit über 6.500 Kunden. EBICS-Bankanbindung, Zahlungsverkehr, Cash-Forecasting ab dem Paket Advanced. Sinnvoll für mittelständische Konzerne mit Konsolidierungspflicht und IFRS-Reporting, für reine Liquiditätssteuerung überdimensioniert. Preise auf Anfrage, Laufzeit mindestens 12 Monate.
Und sevdesk, Lexware Office oder DATEV?
Buchhaltungssoftware liefert die Daten — Rechnungen, offene Posten, Kategorien —, aus denen eine Liquiditätsplanung entsteht. Einige Systeme bringen eine einfache Vorschau mit, etwa der DATEV Liquiditätsmonitor online oder „Planung & Prognose“ in Lexware Office. Was die Buchhaltungssysteme selbst können und wann eine eigene Planung dazukommt, zeigt unser Vergleich: Liquiditätsplanung mit Buchhaltungssoftware.
Wie wechselt man von Excel zu Liquiditätsmanagement-Software?
Der Wechsel von Excel-basierter Liquiditätsplanung zu professioneller Software ist in der Regel kein Großprojekt. Drei Schritte:
Erstens: Bankkonten anbinden. Bei modernen Tools per PSD2 in unter einer Stunde erledigt. Lösungen mit mehreren regulierten Banking-Aggregatoren wie COMMITLY decken dabei auch Sparkassen, Volks- und Raiffeisenbanken ab.
Zweitens: Buchhaltung anbinden. Offene Posten aus DATEV kommen über den DATEV-Uploader, Lexware Office, sevdesk und weclapp über ihre Schnittstellen. Damit fließen offene Posten in den Forecast.
Drittens: Bestehende Excel-Kategorien als Planwerte übernehmen. Die meisten Tools importieren CSV-Exporte direkt. Smart Mapping (oder vergleichbare KI-Kategorisierung) schlägt die Zuordnung historischer Transaktionen vor, du gibst frei — meist ein bis zwei Stunden Korrekturarbeit. Dieser kontrollierende Eingriff ist wichtig, damit der Plan aussagekräftig bleibt.
Gesamtdauer typischerweise: ein bis drei Tage. Danach läuft der Plan-Ist-Abgleich automatisch.
Was kostet Liquiditätsmanagement-Software?
Die Preismodelle unterscheiden sich erheblich. Orientierung nach den Angaben der Anbieter (Stand Oktober 2026, netto):
Einstiegstarife: von kostenlos bzw. 9 Euro (Trezy) über 35 Euro (finban) bis 55 Euro im Monat (COMMITLY, Tidely). COMMITLY ist fair und transparent ab 55 Euro im Monat, mit attraktiven Rabatten bei 12 und 24 Monaten Laufzeit; die Editionen im Detail stehen auf unserer Preisseite.
Mittelstand mit individuellen Angeboten: Agicap, Embat und Lucanet nennen keine öffentlichen Listenpreise.
Treasury-Management-Systeme für Konzerne: Preise auf Anfrage, dazu Implementierungs- und Beratungskosten.
Der Preis korreliert nicht zwingend mit dem Nutzen für ein einzelnes Unternehmen. Entscheidend ist, ob Funktionsumfang und tatsächliche Anforderung zusammenpassen — nicht „je teurer, desto besser“. Achte auch auf Zusatzmodule: EBICS, DATEV-Anbindung oder weitere Gesellschaften kosten bei manchen Anbietern extra.
Wann lohnt sich Liquiditätsmanagement-Software, wann reicht Excel?
Excel reicht möglicherweise, wenn alle folgenden Punkte zutreffen:
- Maximal eine Bankverbindung
- Weniger als 50 Transaktionen pro Monat
- Keine offenen Posten aus Forderungsmanagement
- Keine Mitarbeiter, die mit der Planung arbeiten müssen
- Planungshorizont reicht über 4 Wochen nicht hinaus
Liquiditätsmanagement-Software lohnt sich, sobald mindestens drei der folgenden Punkte zutreffen:
- Zwei oder mehr Bankverbindungen
- Mehrere Personen pflegen die Planung gemeinsam
- DATEV-, Lexware-Office- oder ERP-Daten sind relevant
- Forecast-Horizont ab 13 Wochen oder länger
- Bankgespräche oder Investoren-Reportings erfordern eine saubere Liquiditätsübersicht
- Excel-Pflege kostet mehr als eine Stunde pro Woche
Faustregel: Sobald monatlich mehr als ein Personentag in die Liquiditätspflege fließt, ist die Software-Investition fast immer wirtschaftlich. Wie du die Pflege einer eigenen Tabelle durchrechnest, zeigt unser Beitrag Cashflow-Tool selbst bauen.
COMMITLY für Liquiditätsmanagement — wann passt es, wann nicht
COMMITLY passt, wenn:
- dein Unternehmen wächst und mehr Kontrolle braucht als eine Tabelle bietet
- mehrere Bankverbindungen oder Gesellschaften im Spiel sind
- DATEV, Lexware Office, sevdesk, weclapp oder eine ähnliche Buchhaltung im Einsatz ist
- 13-Wochen-Forecast, Szenarien und Plan-Ist-Abgleich Standard sein sollen
- Rechnungsfreigabe und Zahlung im selben System laufen sollen
- Informationssicherheit (ISO 27001) und der EU AI Act eine Rolle spielen
COMMITLY ist nicht die richtige Wahl, wenn:
- ein Konzernabschluss nach HGB oder IFRS mit Kapitalkonsolidierung gebraucht wird
- Treasury-Funktionen wie Cash Pooling, Währungssicherung oder Zinsmanagement Pflicht sind
- die wichtigsten Konten außerhalb der EU liegen
- GuV- und Bilanzplanung mit tiefer FP&A-Logik gefragt ist
In diesen Fällen sind Konsolidierungs- und Planungsplattformen wie Lucanet oder Jedox oder Treasury-Systeme wie Nomentia oder Kyriba die passenderen Werkzeuge.
Liquiditätsmanagement-Software ist 2026 kein Tooling-Luxus mehr, sondern operativer Standard für jeden Mittelständler ab fünf Mitarbeitern. Der größte Hebel liegt nicht im Wechsel des Anbieters, sondern im Wechsel weg von Excel — und der ist mit modernen Tools in ein bis drei Tagen erledigt. Was COMMITLY für wachsende Unternehmen konkret bedeutet, steht auf unserer Seite zur Cashflow-Software.
Credits: Photo by Unsplash
Bank, Buchhaltung und Planung in einer Plattform. Fair & transparent.
Kostenlos testen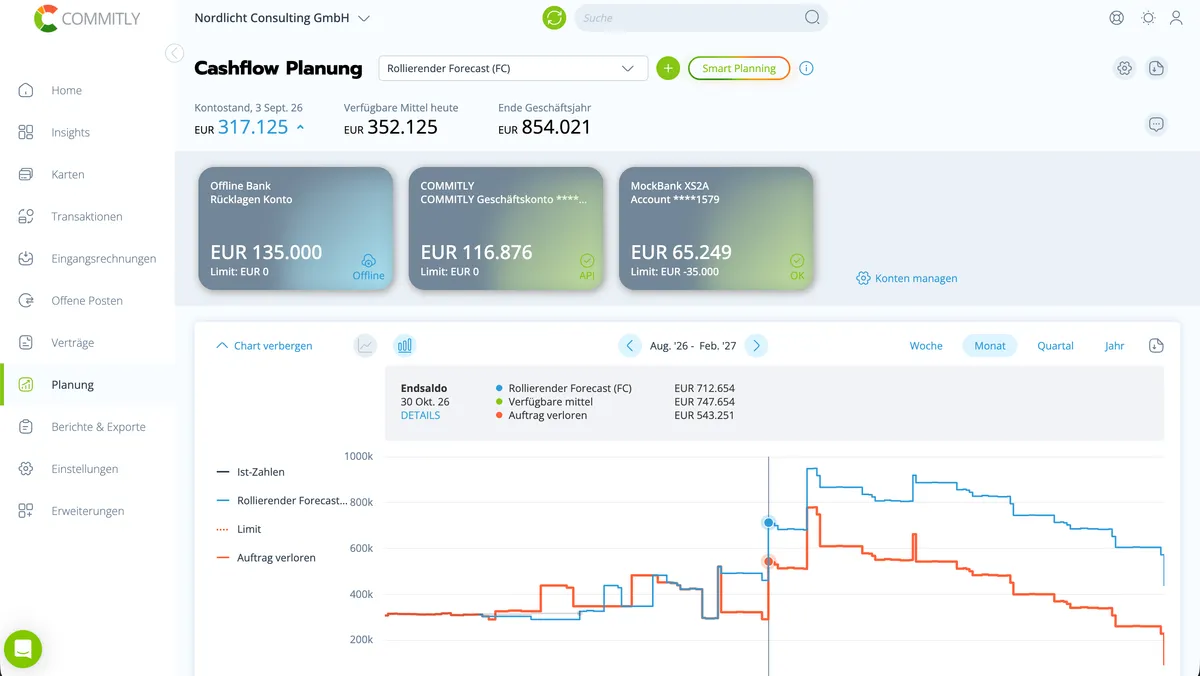
Häufige Fragen
Liquiditätsmanagement-Software ist ein Tool zur automatisierten Cashflow-Steuerung. Sie verbindet Bankkonten direkt, übernimmt offene Posten aus der Buchhaltung, prognostiziert die Liquidität über die kommenden Wochen und gleicht Plan- mit Ist-Werten ab. Standard für mittelständische Unternehmen, die Excel-basierte Planung ablösen.