- Liquidität
Autofinanziamento – definizione, esempi, possibilità e vantaggi
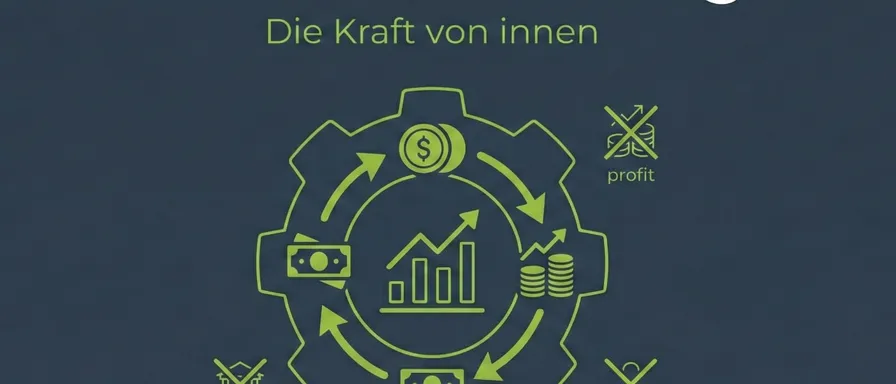
Quando pensi al finanziamento di un’impresa, le prime immagini sono spesso colloqui in banca, richieste di credito o investitori. Molte aziende però sottovalutano una fonte immediatamente disponibile e spesso poco costosa: l’autofinanziamento. Invece di raccogliere denaro dall’esterno, si utilizza per investimenti, crescita o liquidità il capitale generato dall’attività stessa. Proprio per le PMI, i fondatori e i liberi professionisti questo tipo di finanziamento è un’opzione strategica che crea indipendenza e margine di manovra – senza oneri per interessi né meccanismi di controllo esterni.
L’essenziale:
- Definizione: finanziamento con mezzi propri come utili, riserve, ammortamenti o capitale circolante.
- Distinzione: alternativa al finanziamento esterno tramite crediti o investitori.
- Vantaggi: nessun interesse, maggiore indipendenza, quota di capitale proprio più solida.
- Svantaggi: dipende dalla redditività, mezzi limitati per investimenti di grandi dimensioni.
- Esempi pratici: un panificio investe gli utili, un’azienda metalmeccanica utilizza le riserve, una startup IT reinveste le eccedenze
- Conclusione: questa forma di finanziamento è flessibile, economica e rafforza le imprese nel lungo periodo – un tassello importante soprattutto per PMI e fondatori.
Indice:
- Autofinanziamento – definizione, esempi, possibilità e vantaggi
- Che cos’è esattamente l’autofinanziamento?
- Autofinanziamento vs. finanziamento esterno – distinzione e scenari di impiego
- Le diverse possibilità di autofinanziamento
- Autofinanziamento tramite utili non distribuiti
- Autofinanziamento tramite riserve
- Gli ammortamenti come autofinanziamento
- Ottimizzazione del capitale circolante e gestione dei crediti
- Autofinanziamento e finanziamento con capitale proprio – che rapporto hanno?
- Autofinanziamento vs. finanziamento con capitale di terzi – vantaggi e svantaggi a confronto
- Scenari concreti dalla vita quotidiana
- Come pianificare e verificare l’autofinanziamento in modo realistico
- Strumenti e processi – come COMMITLY rende visibile l’autofinanziamento
- FAQ
Che cos’è esattamente l’autofinanziamento?
L’autofinanziamento indica semplicemente le operazioni di finanziamento in cui il capitale necessario non proviene da finanziatori esterni, ma dall’azienda stessa. Le fonti tipiche sono gli utili non distribuiti, le riserve, i controvalori degli ammortamenti oppure mezzi liberati consapevolmente dal capitale circolante. In breve: è l’utilizzo dei potenziali finanziari propri, generati all’interno dell’impresa, per finanziare investimenti o per rafforzare la liquidità.
Importante: l’autofinanziamento riduce le dipendenze e può rafforzare la quota di capitale proprio. Allo stesso tempo dipende dalla situazione reddituale e dalle condizioni di bilancio dell’azienda.
Autofinanziamento vs. finanziamento esterno – distinzione e scenari di impiego
Per memoria: finanziamento esterno significa ottenere capitale da banche, fornitori, investitori o programmi pubblici di sostegno.
Il vantaggio: rapida disponibilità dei mezzi ed economie di scala.
Lo svantaggio: onere di interessi e rimborsi, diritti di codecisione o covenant.
Nella pratica è spesso sensata una combinazione consapevole: autofinanziamento per la stabilità e la parte propria, finanziamento esterno per una crescita rapida o per fabbisogni di investimento più consistenti.
Le diverse possibilità di autofinanziamento
Autofinanziamento tramite utili non distribuiti
In questo caso (attenzione: non si intende il finanziamento con capitale proprio) gli utili restano in azienda invece di essere distribuiti. Questi utili trattenuti aumentano il capitale proprio e restano disponibili per gli investimenti. Per l’imprenditore è una fonte molto solida, perché rafforza il bilancio e non impone il rispetto di condizioni esterne. Determinante è la buona pianificabilità: solo chi costituisce riserve in modo sistematico può usare gli utili trattenuti come strategia sostenibile.
Riserve
Le riserve sono mezzi costituiti consapevolmente che fungono da cuscinetto. Ne fanno parte le riserve legali, le riserve libere e le riserve occulte. Le riserve possono essere impiegate con flessibilità temporale per investimenti o per oscillazioni di liquidità. È importante che vengano costituite in modo documentato e corretto sul piano contabile, così che i mezzi siano disponibili anche a bilancio.
Ammortamenti
Gli ammortamenti sono costi contabili per l’usura dei beni immobilizzati. In pratica significa: il costo riduce l’utile, ma non incide direttamente sulla liquidità. Poiché gli ammortamenti riducono l’utile, si pagano meno imposte. Questo fa risparmiare liquidità, che resta in azienda e può essere reinvestita. Per questo la dottrina classica della finanza aziendale dice: gli ammortamenti «liberano mezzi».
Ottimizzazione del capitale circolante e gestione dei crediti
Un’altra leva è la gestione dell’attivo circolante: incassi più rapidi dei crediti, termini di pagamento più lunghi con i fornitori e una gestione ottimizzata del magazzino liberano liquidità. Questa forma di autofinanziamento è governabile a livello operativo e può dare effetti nel breve periodo.
Autofinanziamento e finanziamento con capitale proprio – che rapporto hanno?
Quando l’autofinanziamento avviene sotto forma di utili non distribuiti, esso aumenta il capitale proprio – e in tal senso l’autofinanziamento è al tempo stesso una forma di finanziamento con capitale proprio. Importante è la distinzione netta: non ogni apporto di capitale proprio è autofinanziamento (per esempio, se una socia conferisce capitale proprio, si tratta di capitale proprio esterno). L’autofinanziamento rafforza però nel lungo periodo l’indipendenza e il merito creditizio.
Autofinanziamento vs. finanziamento con capitale di terzi – vantaggi e svantaggi a confronto
Vantaggi dell’autofinanziamento:
- Nessun costo per interessi
- Nessun obbligo contrattuale verso terzi
- Miglioramento della quota di capitale proprio e della situazione di rating
Svantaggi:
- Dipende dalla redditività e dal risultato d’esercizio
- Mezzi eventualmente limitati per investimenti di grandi dimensioni
Vantaggi del finanziamento con capitale di terzi:
- Rapida raccolta di capitale
- Effetto leva sulla crescita
Svantaggi:
- Onere di interessi e rimborsi
- Dipendenze e possibile ingerenza dei finanziatori
Scenari concreti dalla vita quotidiana
Gli esempi pratici mostrano bene quanto sia versatile questa forma di finanziamento. Una piccola imprenditrice investe gli utili accantonati per dotare il suo panificio di una nuova linea di forni – senza alcun credito bancario. Un’azienda metalmeccanica a conduzione familiare rinnova il proprio parco macchine attingendo alle riserve, mentre una startup IT redditizia reinveste le eccedenze per assumere sviluppatori e scalare rapidamente. Gli esempi dimostrano che questo tipo di finanziamento è praticabile in quasi ogni settore e dà alle imprese più indipendenza.
Come pianificare e verificare l’autofinanziamento in modo realistico
Sono presupposti indispensabili una pianificazione della liquidità realistica, analisi di scenario (3/6/12 mesi) e un quadro trasparente di bilancio e risultati. Verifica: quali utili sono davvero disponibili (al netto di imposte e fabbisogno di accantonamenti)? Quali riserve possono essere liberate nel breve periodo? Che effetto ha una misura sulla quota di capitale proprio? Pianifica in modo prudente e metti in conto un cuscinetto di riserva.
Strumenti e processi – come COMMITLY rende visibile l’autofinanziamento
Un moderno software per cash flow e liquidità aiuta a riconoscere il potenziale di autofinanziamento. COMMITLY collega in tempo reale dati bancari, partite aperte ed elaborazione delle fatture e consente una pianificazione per scenari per decisioni impeccabili. Vedi quanto autofinanziamento è possibile, quali riserve sono disponibili e come i controvalori degli ammortamenti incidono sulla liquidità. In COMMITLY puntiamo su un supporto rapido e professionale – senza telefonate di vendita invadenti – e offriamo integrazioni dirette che accelerano nettamente i processi finanziari interni.
FAQ
Quando conviene l’autofinanziamento più di un credito bancario?
Questo tipo di finanziamento conviene soprattutto quando ci sono utili o riserve sufficienti e l’azienda vuole restare indipendente. È più economico, perché non ci sono interessi né rimborsi, e rafforza al tempo stesso la quota di capitale proprio.
Come faccio a capire quanto autofinanziamento può sostenere la mia azienda?
Lo si può determinare con una pianificazione della liquidità e l’analisi di utili, riserve e ammortamenti. È importante separare i mezzi disponibili dal capitale vincolato e prevedere cuscinetti prudenti.
Ci sono vantaggi o svantaggi fiscali in questa forma di finanziamento?
Sul piano fiscale questo tipo di finanziamento ha il vantaggio di poter utilizzare riserve e ammortamenti senza gravare subito sulla liquidità. Lo svantaggio: non ci sono oneri per interessi fiscalmente deducibili come nel caso dei crediti.
Che cosa succede se gli utili non bastano per l’autofinanziamento?
Se gli utili non bastano, le aziende devono ricorrere alle riserve, all’ottimizzazione del capitale circolante o a un finanziamento esterno. Nella pratica si usa spesso una combinazione di autofinanziamento e finanziamento esterno, per garantirsi flessibilità.
Questo tipo di finanziamento si può combinare con i contributi pubblici?
Sì, molte aziende impiegano dapprima capitale proprio e lo integrano con programmi statali di sostegno o prestiti a tassi agevolati. Questa combinazione riduce la dipendenza dalle banche e aumenta la sicurezza nella pianificazione.
