Corso accelerato gratuito

Il tuo primo piano di liquidità

Questo corso accelerato di pianificazione della liquidità ti mostra in sei brevi capitoli come impostare il tuo primo piano di liquidità: senza conoscenze preliminari, con esempi da rifare da solo. Leggilo subito qui – oppure scarica l'eBook (in inglese).

Il tuo primo piano di liquidità

Non sei solo

I soldi basteranno fino a fine mese? Se ogni tanto questa domanda ti tiene sveglio la notte, sei in buona compagnia: capita a moltissimi imprenditori. E i numeri dicono che la preoccupazione non è esagerata.

15 giorni

nel 2020, alla metà delle piccole imprese negli USA il saldo del conto non sarebbe bastato nemmeno per questo tempo a coprire le spese correnti, se non fosse più entrato denaro. Solo il 40 per cento aveva più di tre settimane di riserva. Cinque anni prima l'impresa mediana arrivava ancora a 27 giorni (JPMorgan Chase Institute).

23.900

tante sono le imprese che nel 2025 hanno presentato istanza di insolvenza in Germania, un numero mai così alto da oltre dieci anni. Più di quattro su cinque erano microimprese con al massimo dieci dipendenti (Creditreform).

54 per cento

delle imprese in Germania ha accettato l'anno scorso termini di pagamento più lunghi (Intrum). I soldi dei tuoi clienti arrivano più tardi, le fatture che devi pagare arrivano puntuali.

Più di una su quattro

tra le medie imprese tedesche ha meno del 10 per cento di capitale proprio (KfW). Con una base così sottile resta poco margine per le sorprese.

Poche settimane di riserva, clienti che pagano più tardi, un contesto più difficile da prevedere di un tempo: non serve una grande crisi per finire in difficoltà. Basta un grande cliente che paga con un mese di ritardo.

La buona notizia: non devi tirare a indovinare. Un piano di liquidità ti mostra con settimane di anticipo quando le cose si faranno strette e ti dà il tempo di agire. Chi conosce il proprio punto più basso parla con la banca prima di doverlo fare, rinvia le spese prima che scadano e sollecita i clienti prima che la cassa sia vuota. Altri numeri e il loro significato li trovi nel nostro eBook (in inglese) “From Plan to Payment”.

Di cosa tratta questo corso

Questo corso accelerato ti mostra in sei brevi capitoli come costruire il tuo primo piano di liquidità: senza conoscenze preliminari, senza gergo tecnico, con esempi da rifare da te. Non ti servono una laurea né un ufficio finanza. Ti servono i tuoi estratti conto, un elenco delle tue fatture aperte e un'ora di tempo.

Il corso è pensato per fondatrici e fondatori, amministratori di piccole e medie imprese e per chiunque in azienda si occupi dei soldi senza essere un professionista della finanza. Puoi leggerlo dall'inizio alla fine oppure saltare direttamente al capitolo che ti serve in questo momento. E se hai solo due minuti: comincia dalle dieci regole pratiche alla fine.

Lungo il percorso troverai dei riquadri. Ognuno ha un compito preciso:

  • Consiglio – un accorgimento pratico che ti fa risparmiare tempo o grattacapi.
  • !Attenzione – un punto in cui in molti inciampano.
  • €Esempio – un calcolo da seguire, con cifre tonde.
  • Termine tecnico – una parola che dovresti conoscere, spiegata in una frase.
  • IACome ti aiuta l'IA – cosa può toglierti di dosso oggi un'IA. Vale sempre una regola: l'IA propone, tu approvi.
01

Capitolo 1

Perché la liquidità conta

In questo capitolo

  • perché l'utile e i soldi sul conto sono due cose diverse
  • in cosa si distinguono la pianificazione finanziaria e la pianificazione del cash flow
  • perché le piccole imprese devono fare particolarmente attenzione
  • cosa non puoi delegare come amministratore

Una liquidità stabile è la linfa vitale di ogni impresa. Senza, anche un'azienda redditizia finisce in difficoltà, e più in fretta di quanto molti pensino. Perché fatture, stipendi e affitto non si pagano con l'utile, ma dal conto.

Termine tecnico

Liquidità significa capacità di pagare, in ogni momento: puoi saldare le tue fatture il giorno in cui scadono, non solo in media sul mese. Il cash flow è il denaro che entra sul tuo conto in un certo periodo, meno quello che esce.

L'utile non è denaro sul conto

Il conto economico e la pianificazione della liquidità perseguono lo stesso obiettivo: un'impresa sana. Ma guardano cose diverse. Il primo chiede se stai guadagnando. La seconda chiede quando i soldi arrivano e quando se ne vanno.

€

Esempio

Ottieni un ordine da 50.000 euro. A maggio paghi 35.000 euro per materiale e ore di lavoro aggiuntive. La fattura al cliente parte a fine maggio, con termini di pagamento a 60 giorni. Sulla carta hai guadagnato 15.000 euro. Sul conto, fino a fine luglio, ti mancano 35.000 euro. Chi non lo mette in conto vive l'ordine di maggior successo dell'anno come una tensione di liquidità.

Proprio per questo non basta guardare il report mensile del commercialista. Ti dice se stai facendo utile. Se i soldi basteranno fino a fine mese, non te lo dice.

Pianificazione finanziaria e pianificazione del cash flow

È la domanda che ci fanno più spesso: non è la stessa cosa? No. Entrambe pianificano il futuro, ma con un obiettivo diverso, su una base diversa e secondo regole diverse.

Pianificazione finanziaria Pianificazione del cash flow
Nasce dalla contabilità dal conto bancario
Obiettivo utile liquidità
Guarda a un periodo ogni momento
Regole norme di legge, fisco nessuna norma di legge, gestione aziendale
Struttura piano dei conti per il bilancio d'esercizio categorie secondo le tue priorità
Importi netti lordi
Conta il periodo di fatturazione o della prestazione la data del pagamento

La pianificazione finanziaria ti dice se la tua attività rende. La pianificazione del cash flow ti dice se puoi pagare ogni giorno. Ti servono entrambe, ma per sapere se i soldi bastano conta solo la seconda. Ed è di questa che parla il corso.

COMMITLY

Come funziona in COMMITLY

COMMITLY si concentra sulla pianificazione del cash flow: partendo dal conto bancario, al lordo, alla data del pagamento e strutturata secondo le tue priorità.

Perché le piccole imprese devono fare particolarmente attenzione

Nelle piccole e medie imprese nulla è importante quanto la liquidità. Un grande gruppo ha linee di credito, riserve e un reparto di tesoreria. Una piccola impresa, davanti a una tensione di liquidità, ha spesso poche possibilità: rinviare un pagamento, sfruttare al massimo lo scoperto di conto (fido), metterci soldi di tasca propria. Prima vedi arrivare la tensione, più possibilità hai.

Consiglio

Chiediti una volta al mese: quanto resisteremmo se da oggi non entrasse più denaro? La risposta in giorni si chiama giorni di riserva di cassa ed è l'indicatore più onesto che esista per la liquidità.

Cosa non puoi delegare

Monitorare la liquidità non è facoltativo. Se la trascuri, amministratori e proprietari rischiano conseguenze legali. In Germania, per esempio, il § 1 dello StaRUG obbliga la direzione di GmbH, AG e GmbH & Co. KG a monitorare costantemente gli sviluppi che possono mettere a rischio la continuità dell'impresa e a intervenire per contrastarli.

!

Attenzione

Puoi delegare il monitoraggio della liquidità, non la responsabilità. Chi tiene i numeri per te dovrebbe essere formato, avere accesso a tutte le informazioni necessarie e conoscere il quadro complessivo dell'impresa, non solo i numeri. E tu dovresti dare un'occhiata di persona, regolarmente. In Italia, in Austria, in Svizzera e in altri paesi valgono regole proprie, ma il principio è lo stesso. Nel dubbio chiedi al tuo commercialista o al tuo consulente legale.

Fa parte di tutto questo la trasparenza: se annoti su quale base hai deciso, chiunque può ricostruire le tue decisioni. Questo ti protegge da malintesi nel team e da domande scomode nel caso peggiore.

IA

Come ti aiuta l'IA

Un'IA può spiegarti perché il tuo utile e il saldo del tuo conto vanno in direzioni diverse, se conosce i tuoi movimenti bancari e il tuo report. Fai però attenzione a dove inserisci i tuoi numeri: i dati bancari non vanno in una chat qualsiasi, ma in uno strumento con regole chiare su protezione dei dati e accessi.

02

Capitolo 2

La formula di base

In questo capitolo

  • l'unica formula su cui si basa ogni pianificazione della liquidità
  • perché pianifichi al lordo
  • il tuo primo mese, calcolato passo per passo
  • perché la fine del mese inganna

La pianificazione della liquidità sembra complicata. In realtà la conosci da tempo: dal bilancio di casa, dall'occhiata al conto personale prima delle vacanze. Si basa su un'unica formula:

Saldo di oggi + entrate previste − uscite previste = saldo di domani

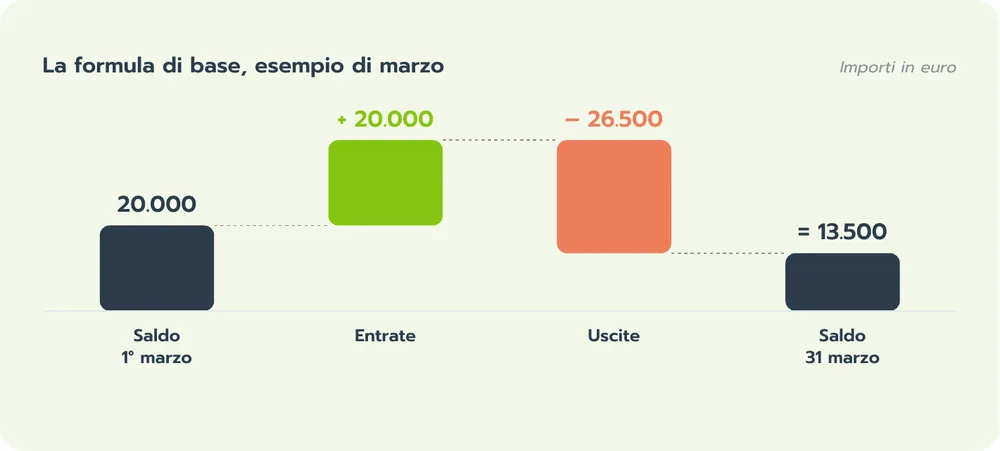
La formula di base: saldo di oggi più entrate previste meno uscite previste dà il saldo di domani

Tutto qui. Tutto ciò che viene dopo serve a prevedere il meglio possibile le due grandezze centrali, cioè entrate e uscite.

A cosa risponde la formula

Già con questo semplice calcolo prendi decisioni migliori:

  • Possiamo comprare subito il nuovo macchinario o aspettiamo due mesi?
  • Dobbiamo prelevare soldi dal conto di riserva?
  • Possiamo assumere qualcuno in autunno?
  • Basta lo scoperto di conto se il grande cliente paga di nuovo in ritardo?

In azienda il procedimento è lo stesso di casa, solo più ampio e più strutturato.

Pianifica al lordo

Sul conto gli importi arrivano con l'IVA e se ne vanno con l'IVA. Quindi anche il tuo piano di liquidità ragiona al lordo, non al netto come la contabilità.

!

Attenzione

L'IVA non è tua. Quello che incassi di IVA durante l'anno lo versi al fisco, al netto dell'IVA sugli acquisti. Metti quindi in piano il versamento IVA periodico come uscita a sé. Arriva puntuale ed è spesso più alto di quanto pensi.

Il tuo primo mese, calcolato passo per passo

€

Esempio

Il 1° marzo sul conto ci sono 20.000 euro.

  • Entrate a marzo: il cliente A paga 12.000 euro, il cliente B 8.000 euro. In tutto 20.000 euro.
  • Uscite a marzo: stipendi 15.000 euro, affitto 3.000 euro, fornitori 6.000 euro, versamento IVA periodico 2.500 euro. In tutto 26.500 euro.

20.000 + 20.000 − 26.500 = 13.500 euro il 31 marzo. Il conto scende quindi di 6.500 euro, anche se gli affari vanno bene. Se continua così per due mesi, a maggio le cose si fanno strette. Il momento giusto per parlare di un acconto con il cliente B è adesso, non a maggio.

Perché la fine del mese inganna

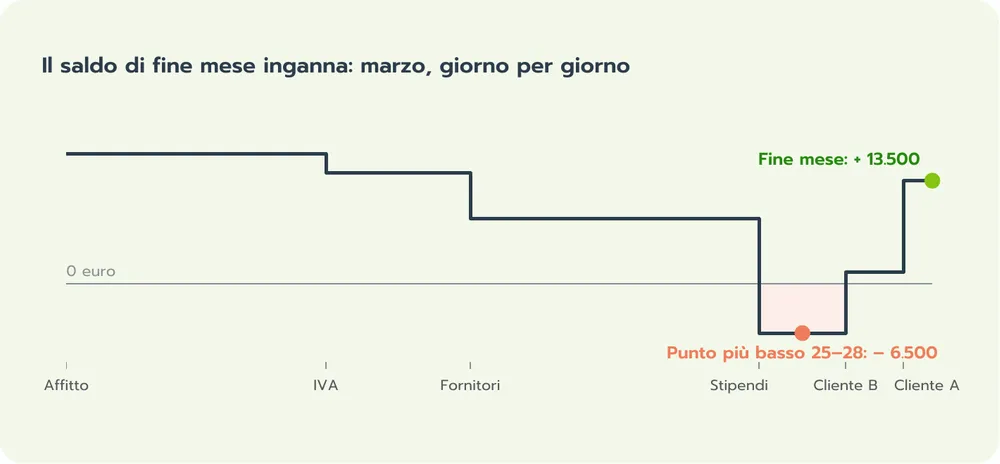
I 13.500 euro del 31 marzo non dicono che il tuo conto sia stato in positivo per tutto il mese. Conta il giorno in cui i soldi si muovono. Supponiamo che l'affitto esca il 1°, l'IVA il 10, i fornitori il 15 e gli stipendi il 25. Il cliente B paga il 28, il cliente A il 30:

La fine del mese inganna: saldo del conto a marzo giorno per giorno, dal 25 al 28 in rosso di 6.500 euro, a fine mese in positivo di 13.500 euro

Dal 25 al 28 il tuo conto è in rosso di 6.500 euro, anche se il mese si chiude in positivo. Senza scoperto di conto, in quei giorni gli addebiti diretti vengono respinti. Un grafico a barre con i saldi di fine mese non mostra nulla di tutto questo.

!

Attenzione

Guarda bene i giorni con i pagamenti grandi: stipendi, affitto, IVA, contributi previdenziali, rate dei finanziamenti. Hanno date fisse, i tuoi clienti no. Per le prossime settimane pianifica quindi giorno per giorno o settimana per settimana, non solo mese per mese.

Al tuo primo piano non serve altro. Ripeti il calcolo per i prossimi tre-sei mesi e vedrai dove stai andando.

IA

Come ti aiuta l'IA

Un'IA può ricavare dai movimenti bancari degli ultimi mesi una prima bozza per i mesi successivi: riconoscere i pagamenti ricorrenti, proiettare in avanti gli andamenti stagionali, segnalare i valori anomali. Tu controlli la bozza, correggi ciò che sai meglio e la approvi.

03

Capitolo 3

Cosa rende buono un piano

In questo capitolo

  • le due caratteristiche con cui puoi misurare qualsiasi piano
  • tre domande per verificare il tuo piano
  • perché i numeri vengono dal conto e non dalla contabilità

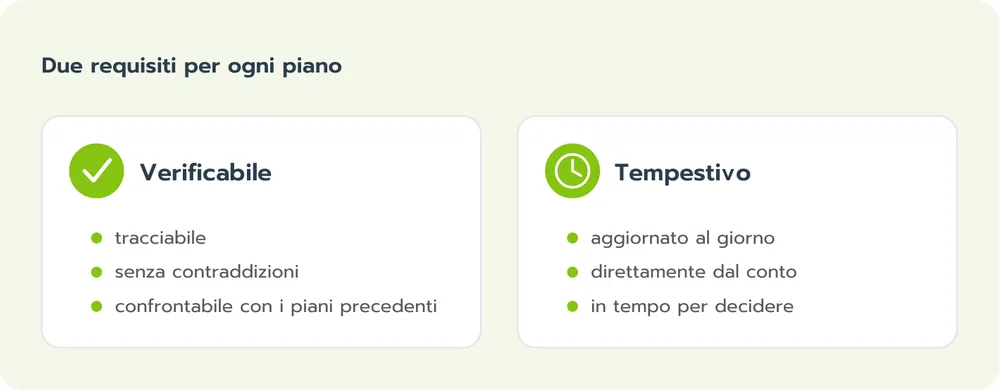
Con tutto il pragmatismo del caso, un piano di liquidità deve soddisfare due requisiti, altrimenti non regge come base per le decisioni. Deve essere verificabile e tempestivo. Vale sempre, e in una crisi ancora di più.

Due requisiti per ogni piano: verificabile e tempestivo

Verificabile: posso fidarmi dei numeri?

Verificabile significa: i numeri sono ricostruibili e privi di contraddizioni. Le contraddizioni nascono o nei numeri stessi o nel confronto con i piani precedenti. Tre domande ti aiutano a trovarle:

  1. Il piano attuale è coerente con quelli precedenti?
  2. In passato i numeri erano presentati in modo diverso?
  3. Da dove vengono le modifiche, e sono plausibili?

Consiglio

Conserva ogni piano che hai mostrato a qualcuno: alla banca, a un socio, al tuo team. Solo così potrai confrontare in seguito ciò che ti aspettavi con ciò che è successo davvero. È proprio da lì che impari di più.

Tempestivo: l'informazione arriva in tempo?

A cosa serve la migliore informazione se arriva troppo tardi? Molti conoscono l'attesa del report del commercialista, che quando arriva è già vecchio di settimane. Con numeri così non si può pianificare.

I numeri aggiornati arrivano direttamente dal conto bancario. Lì vedi, giorno per giorno, cosa è entrato e cosa è uscito. Una buona pianificazione della liquidità parte proprio da qui.

Termine tecnico

La contabilità rappresenta il passato in modo corretto e secondo le norme di legge, con i giustificativi e al centesimo. È importante, ma per sapere se i soldi bastano fino a venerdì è troppo lenta. La pianificazione della liquidità guarda avanti e può arrotondare.

Il punto di contatto tra i due mondi è il saldo del conto. Su quello contabilità e pianificazione vanno sempre d'accordo.

IA

Come ti aiuta l'IA

Un'IA può confrontare il tuo piano con il consuntivo e segnalarti le contraddizioni: un budget che da mesi non viene mai raggiunto, una spesa che all'improvviso manca, un'ipotesi che non torna con i tuoi dati bancari. Quali segnalazioni accogliere lo decidi tu.

04

Capitolo 4

Due punti di vista: il pianificatore operativo e la pianificatrice di lungo periodo

In questo capitolo

  • due modi di guardare al futuro
  • cosa sa fare bene ciascuno e dove incontra i suoi limiti
  • perché la pianificazione migliore li unisce

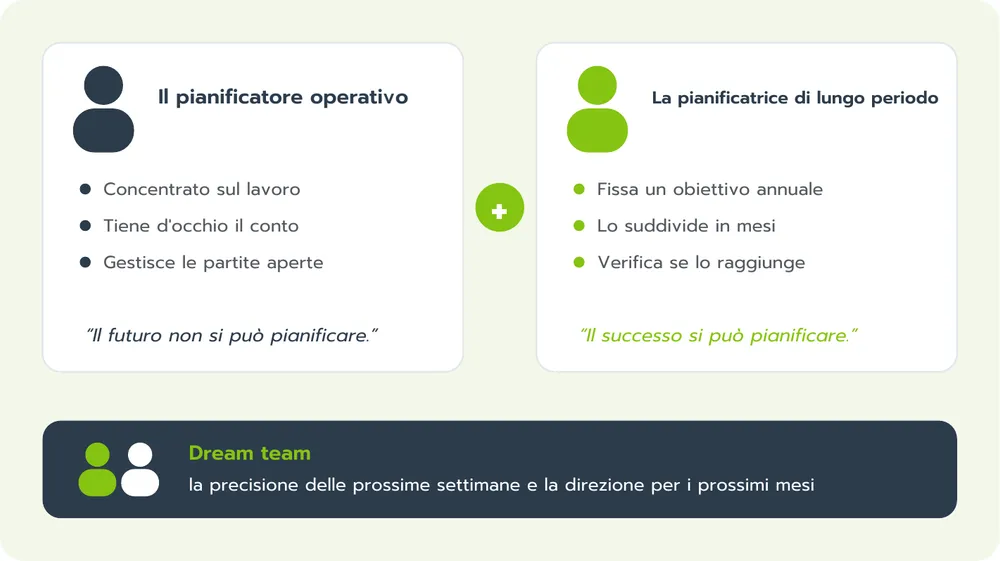
Il modo in cui qualcuno pianifica dipende molto dal suo ruolo. In quasi ogni azienda incontri due tipi, e hanno ragione entrambi.

Due punti di vista: il pianificatore operativo guarda al saldo del conto e alle partite aperte, la pianificatrice di lungo periodo agli obiettivi annuali

Il pianificatore operativo

Il pianificatore operativo spesso si occupa anche della contabilità. Si concentra sul suo compito, tiene d'occhio l'andamento del conto e segue le partite aperte. Il suo atteggiamento è comprensibile: in contabilità vale la regola “nessuna registrazione senza giustificativo”, e ogni centesimo conta. La sua frase è: “Il futuro non si può pianificare.”

Come si pianifica in queste condizioni? L'unica via d'uscita sono le partite aperte. Mostrano le future entrate e uscite sul conto, nella misura in cui sono già note. Per le prossime settimane sono molto precise. Dopo, le informazioni si fanno scarse.

La pianificatrice di lungo periodo

La pianificatrice di lungo periodo affronta la cosa in modo diverso. Si pone un obiettivo annuale, spesso trainato da obiettivi di vendita o di crescita, lo suddivide per mesi e controlla se lo raggiunge. Non calcola all'euro, ma in migliaia. Così guardare avanti diventa molto più semplice. La sua frase è: “Il successo si può pianificare.”

Il dream team

Non sorprende che la pianificazione migliore unisca i punti di forza di entrambi. Il pianificatore operativo porta la precisione delle prossime settimane, la pianificatrice di lungo periodo la direzione per i prossimi mesi. Insieme vedono presto se l'obiettivo è raggiungibile, e in tempo quando le cose si fanno strette.

Consiglio

Se riunisci entrambi i ruoli in una sola persona, e nelle piccole imprese è la regola, prenditi tempo separatamente per i due punti di vista. Una volta alla settimana lo sguardo operativo sulle partite aperte, una volta al mese lo sguardo di lungo periodo sui tuoi obiettivi.

05

Capitolo 5

Pianificazione finanziaria a breve termine con le partite aperte

In questo capitolo

  • cosa rivelano le partite aperte sul saldo del tuo conto
  • come lavorano insieme piano e partite aperte
  • dove finisce la pianificazione a breve termine e dove comincia quella a lungo termine

La pianificazione della liquidità a breve termine monitora e governa i tuoi flussi di pagamento e le tue riserve nell'arco delle prossime settimane o dei prossimi mesi. Aiuta a evitare tensioni di liquidità ed è la base di tutto ciò che viene dopo. Al centro c'è la gestione delle partite aperte.

Termine tecnico

Le partite aperte sono fatture emesse ma non ancora pagate. I crediti aperti sono fatture ai tuoi clienti non ancora incassate. I debiti aperti sono fatture dei tuoi fornitori che non hai ancora pagato.

Cosa rivelano le partite aperte

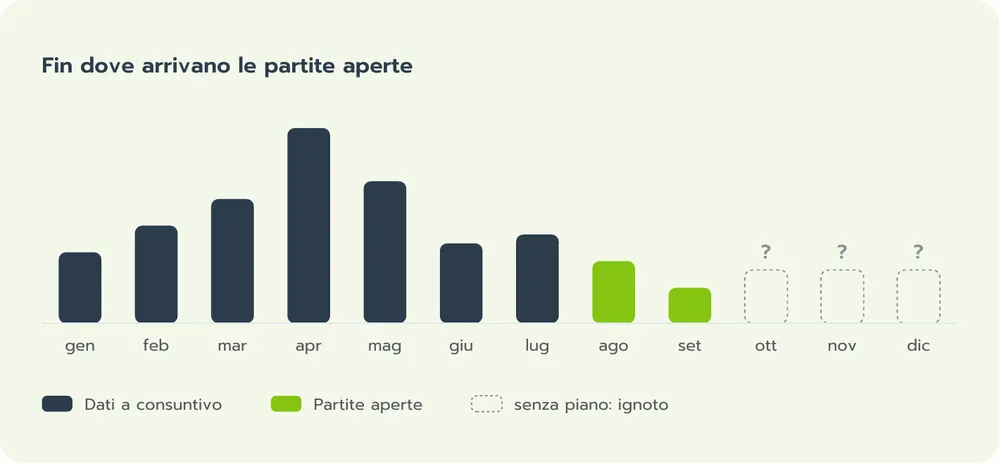
Le partite aperte ti mostrano quali entrate e uscite aspettarti nelle prossime settimane. Per questo sono l'indicazione migliore di come evolverà il saldo del tuo conto nel breve periodo. Si considera l'arco dei termini di pagamento: per la maggior parte delle imprese, le prossime due-otto settimane.

Fin dove arrivano le partite aperte: consuntivo fino a luglio, partite aperte per agosto e settembre, poi, senza un piano, l'ignoto

Chi gestisce con cura le proprie partite aperte riconosce presto le tendenze e può migliorare il cash flow in modo mirato: inviare i solleciti in tempo, negoziare i termini di pagamento, pagare le fatture dei fornitori in base alla scadenza anziché all'arrivo.

Consiglio

Una volta alla settimana ordina i tuoi crediti aperti per scadenza e per importo. Le tre fatture scadute più grandi sono quasi sempre la via più rapida per avere più soldi sul conto. Una telefonata cordiale spesso funziona meglio del terzo sollecito.

Il piano batte le partite aperte

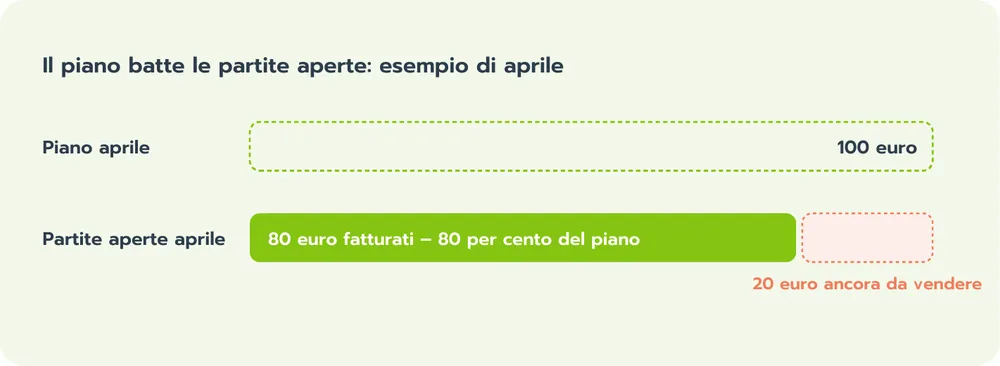
Come si mettono insieme piano e partite aperte? La regola è semplice: per ogni categoria e ogni mese vale il valore di piano oppure, se non c'è, la somma delle partite aperte. Se un piano c'è, le partite aperte ti indicano se lo raggiungerai.

€

Esempio

Per aprile hai pianificato 100 euro di entrate. I crediti aperti con scadenza ad aprile ammontano a 80 euro. Significa che l'80 per cento del tuo obiettivo è già fatturato. Ne derivano due compiti: fare in modo che gli 80 euro entrino davvero, e vendere e fatturare altri 20 euro. Se per aprile non avessi pianificato nulla, nel forecast ci sarebbero gli 80 euro delle partite aperte.

Le partite aperte mostrano presto se il piano sarà raggiunto

Questa regola ha due vantaggi. Pianifichi solo ciò che vuoi pianificare, il resto arriva dalle partite aperte. E vedi presto dove occorre intervenire, invece di perderti in innumerevoli scenari.

Breve e lungo termine: due compiti

La pianificazione a breve termine è rivolta al futuro immediato. Richiede flessibilità nel gestire l'incertezza: un cliente paga in ritardo, arriva una riparazione imprevista, e devi reagire in fretta. La pianificazione a lungo termine è invece preventiva. Prepara l'impresa alle sfide future e la orienta verso i suoi obiettivi.

Nella pianificazione a lungo termine le partite aperte sono meno una base che un'indicazione: sul comportamento di pagamento dei tuoi clienti e fornitori e sull'andamento del tuo cash flow. Le due pianificazioni vanno insieme. Ciò che impari nel breve termine migliora il piano di lungo termine.

!

Attenzione

Il margine di manovra sulle partite aperte è piccolo. Una fattura già emessa puoi solo incassarla più in fretta o più lentamente. Le vere tensioni e i veri margini li vedi con tre-nove mesi di anticipo. Chi guarda solo alle partite aperte vede la tensione di liquidità quando è già arrivata.

IA

Come ti aiuta l'IA

Un cliente scrive che pagherà la fattura solo a fine novembre. Invece di cambiare la data a mano, inoltri l'email alla tua IA: “Aggiorna la data di incasso prevista e mostrami cosa significa per il nostro punto più basso.” La modifica arriva come proposta, e sei tu ad approvarla.

06

Capitolo 6

Il tuo primo piano in cinque passi

In questo capitolo

  • come costruire il tuo piano a medio e lungo termine
  • perché fissi un piano e resti comunque flessibile
  • cosa vuole vedere la banca

Le partite aperte ti portano avanti di qualche settimana. Per tutto ciò che viene dopo ti serve un piano. Ecco come costruirlo.

Passo 1: collegare i conti e creare le categorie

Collega tutti i conti aziendali al tuo strumento di pianificazione, così i dati a consuntivo arrivano in automatico e aggiornati al giorno. Poi crei le categorie secondo cui pianificare.

Organizzale secondo le priorità della tua impresa, non secondo la contabilità: per i clienti, i progetti o i prodotti che sostengono la tua attività, e per le spese che vuoi governare consapevolmente, per esempio personale, marketing, acquisti. Così il tuo piano risponde alle tue domande e non a quelle del fisco.

Consiglio

Meno è meglio. Per cominciare bastano dieci-quindici categorie. Una categoria che non guardi mai non serve a nessuno.

Passo 2: il passato come punto di partenza

Guarda i movimenti del conto degli ultimi sei-dodici mesi. Ti mostrano più o meno dove si collocano entrate e uscite, quali pagamenti arrivano regolarmente e dove ci sono andamenti stagionali. Su questa base aggiungi ciò che in futuro cambierà.

!

Attenzione

Il passato è un punto di partenza, non una previsione. Il fatto che la tua attività segua uno schema anno dopo anno non significa che si ripeterà automaticamente. Per ogni voce importante verifica se resterà così.

Passo 3: prima le voci grandi

Comincia dalle uscite che conosci bene: stipendi, affitto, assicurazioni, leasing, commercialista. Di solito sono la parte più consistente e sono facili da prevedere. Poi le entrate: non pianificare il fatturato, ma gli incassi, cioè tenendo conto dei termini di pagamento dei tuoi clienti e delle perdite su crediti.

Attieniti alla regola 80/20: poche voci grandi decidono la tua liquidità. Chi dedica meno tempo agli importi piccoli ha più tempo per le domande che contano.

Termine tecnico

Il forecast è la tua aspettativa attuale: i dati a consuntivo, per quanto disponibili, e per il futuro la tua stima migliore. Il forecast cambia di continuo. Il piano, invece, è una versione che fissi in un certo momento, per esempio per l'esercizio.

Tieni separato ciò che appartiene all'attività corrente da investimenti e finanziamenti. Un prestito non è fatturato, e un nuovo macchinario non è una spesa corrente. Chi tiene distinte le due cose vede se l'attività corrente si regge da sola.

Passo 4: fissare il piano

Quando il piano ti convince, lo fissi. Un piano fissato non si può più modificare. Sembra rigido, ma è proprio questo il senso: è la base per ogni confronto tra piano e consuntivo e per ogni colloquio con la banca, con gli investitori o con i soci. Poiché nulla cambia più, siete sempre sulla stessa pagina.

COMMITLY

Come funziona in COMMITLY

In COMMITLY fissare il piano si dice “committare”. Il piano committato resta invariato ed è la base per i confronti tra piano e consuntivo e per i report. Allo stesso tempo diventa il nuovo forecast, che da quel momento aggiorni di continuo.

Se la banca vuole vedere un piano, per esempio per uno scoperto di conto o per un finanziamento di investimenti, le consegni proprio questa versione fissata. Quali report servono alle banche lo spieghiamo nell'articolo Quali report vogliono vedere le banche.

Passo 5: confrontare e aggiornare

Il futuro va di rado come previsto. Un incasso atteso non arriva, un ordine arriva prima. Allora adegui il forecast, non il piano fissato. Così conservi entrambi: lo sguardo aggiornato in avanti e il confronto con ciò che ti aspettavi all'inizio.

A ogni scostamento chiediti: è uno scostamento vero o solo uno slittamento? I soldi non arrivano affatto o arrivano solo più tardi? Gli slittamenti li riporti nei mesi successivi. Nessun importo deve andare perso.

€

Esempio

A giugno erano previsti 10.000 euro di entrate, ne sono arrivati 8.000. Le vendite dicono che i 2.000 euro mancanti arriveranno a luglio. Allora vanno nel forecast di luglio. Per le uscite vale lo stesso, anzi in modo ancora più rigoroso: un'uscita pianificata che a giugno non c'è stata, nel dubbio arriverà più tardi. Se invece viene meno del tutto, hai guadagnato una piccola riserva.

Se forecast e piano si allontanano troppo, o la banca vuole una versione aggiornata, trasformi il forecast attuale in un nuovo piano, lo concordi e lo fissi di nuovo. Poi il ciclo ricomincia. Si chiama pianificazione rolling (continua): ogni mese trascorso viene sostituito dai dati a consuntivo, il saldo attuale del conto diventa il nuovo punto di partenza e da lì il forecast prosegue il calcolo. Così la previsione resta il più precisa possibile. Il piano fissato resta accanto come metro di paragone.

Consiglio

Per le prossime settimane la settimana si è dimostrata l'unità giusta: le prossime 13 settimane settimana per settimana, poi mese per mese. Così vedi il punto più basso del tuo saldo prima di raggiungerlo.

Calcolare in anticipo i nuovi progetti

Se stai pianificando un investimento, una nuova sede o un nuovo prodotto, calcolalo come scenario sulla base del tuo forecast. Così vedi quanto capitale richiede il progetto, quando arriva il punto più basso e se ti serve un prestito o un finanziamento agevolato. E lo vedi prima di firmare.

IA

Come ti aiuta l'IA

Due compiti l'IA te li toglie già bene di dosso. Assegna i tuoi movimenti bancari alle categorie e propone regole per le registrazioni future. E calcola scenari: “Inserisci che il nostro cliente più grande paga con due mesi di ritardo e mostrami il punto più basso.” Entrambe le cose arrivano come proposta o bozza: l'approvazione spetta a te.

Per finire

Dieci regole pratiche per il tuo primo piano di liquidità

  1. 1Comincia. Un piano approssimativo oggi vale più di un piano perfetto il mese prossimo.
  2. 2Pianifica partendo dal conto. Il saldo è la verità, tutto il resto è aspettativa.
  3. 3Pianifica al lordo. E non dimenticare il versamento IVA periodico.
  4. 4Pianifica gli incassi, non il fatturato. I termini di pagamento dei tuoi clienti fanno parte del piano.
  5. 5Prima le voci grandi. Dieci voci decidono, cento ti tengono solo occupato.
  6. 6Struttura secondo le tue priorità. Non secondo il report del commercialista.
  7. 7Usa le partite aperte per le prossime settimane. Per tutto ciò che viene dopo ti serve un piano.
  8. 8Fissa il piano e adegua il forecast. Così puoi confrontare in qualsiasi momento.
  9. 9Nessun importo va perso. Ciò che non è arrivato arriverà più tardi o non arriverà affatto, e sei tu a deciderlo consapevolmente.
  10. 10Dai un'occhiata ogni settimana. Bastano dieci minuti alla settimana, se li dedichi davvero ogni settimana.

Da consultare

Piccolo glossario

Cash burn
quanto denaro la tua impresa spende ogni mese in più di quanto ne entri. Importante soprattutto nella fase di avvio e di crescita. Detto anche burn rate.
Cash flow
il denaro che entra sul tuo conto in un certo periodo, meno quello che esce. Positivo significa: entra più di quanto esce.
Forecast
la tua aspettativa attuale: i dati a consuntivo, per quanto disponibili, e per il futuro la tua stima migliore. Il forecast cambia di continuo.
Giorni di riserva di cassa
per quanti giorni potresti pagare le spese correnti con il saldo del conto, se da oggi non entrasse più denaro.
Liquidità
capacità di pagare, in ogni momento: puoi saldare le tue fatture il giorno in cui scadono. Un saldo positivo a fine mese non basta.
Partite aperte
fatture emesse ma non ancora pagate: ai tuoi clienti (crediti) e dei tuoi fornitori (debiti).
Pianificazione rolling (continua)
i periodi trascorsi vengono sostituiti di continuo dai dati a consuntivo. Il saldo attuale del conto diventa il nuovo punto di partenza e il forecast prosegue il calcolo da lì. Ne nasce un forecast rolling, sempre il più preciso possibile.
Piano
una versione che fissi in un certo momento, per esempio per l'esercizio o per la banca. Resta invariata ed è il metro di paragone per il confronto tra piano e consuntivo.
Runway
per quanti mesi bastano ancora i tuoi soldi con un cash burn costante: saldo del conto diviso per il cash burn. 60.000 euro sul conto e 15.000 euro di cash burn al mese danno quattro mesi. I giorni di riserva di cassa sono il calcolo più severo: non contano nessuna entrata.
Scoperto di conto (fido)
il margine di sconfinamento sul conto aziendale. Flessibile, ma di solito caro. Va nel piano come riserva, non come condizione permanente.
Termini di pagamento
il periodo entro cui una fattura deve essere pagata, per esempio 30 giorni. Termini di pagamento lunghi concessi ai tuoi clienti ti costano liquidità.

Come proseguire

Con questo corso hai gli strumenti per il tuo primo piano di liquidità. Se vuoi andare oltre: il nostro eBook (in inglese) “From Plan to Payment” mostra come il piano diventa uno strumento di gestione, dalla pianificazione rolling (continua) all'approvazione delle fatture, fino alla domanda su quando pagare una fattura. Con esempi pratici e un capitolo sull'IA.

Altri articoli di approfondimento li trovi nel nostro blog, per esempio Pianificazione della liquidità e del cash flow – tutto l'essenziale a colpo d'occhio con modelli ed esempi.

eBook gratuito (in inglese)

Il corso accelerato come eBook

Tutti e sei i capitoli su 32 pagine in un pratico formato libro, con grafici, esempi, dieci regole pratiche e un piccolo glossario. L'eBook è in inglese: iscriviti e ti invieremo il link per scaricarlo via e-mail.

  • La formula di base con un esempio da rifare
  • Pianificazione finanziaria a breve termine con le partite aperte
  • Il tuo primo piano in cinque passi
  • Dieci regole pratiche per il tuo primo piano di liquidità

Iscrivendoti riceverai anche la nostra newsletter. Puoi disiscriverti in qualsiasi momento.

Il corso accelerato come eBook

Domande sulla pianificazione della liquidità

La pianificazione della liquidità mostra come evolverà il saldo del tuo conto nelle prossime settimane e nei prossimi mesi. La formula di base è: saldo di oggi più entrate previste meno uscite previste dà il saldo di domani. Così vedi le tensioni di liquidità prima che arrivino.

Pronto per la tua piattaforma di cash flow?