- Liquidität
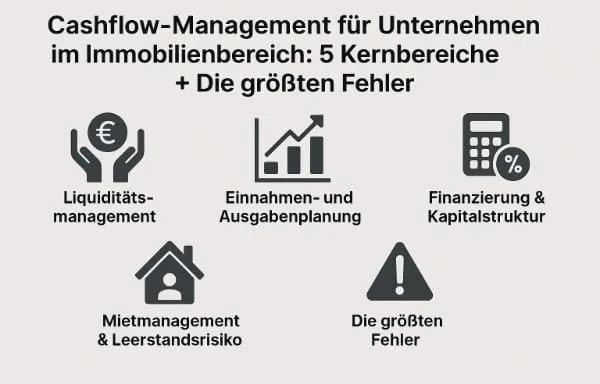
Calcolare il cash flow degli immobili: 5 aree chiave per un successo duraturo
Calcolare il cash flow degli immobili: 5 aree chiave per un successo duraturo
Un calcolo preciso del cash flow è decisivo per il successo duraturo delle imprese del settore immobiliare. Non si tratta solo di far quadrare entrate e uscite, ma anche di pianificazione strategica dei finanziamenti e di riduzione dei rischi. In questo articolo esaminiamo cinque fattori centrali, decisivi nella gestione del cash flow degli immobili. Con esempi concreti come i casi di studio mostriamo come si può calcolare il cash flow degli immobili e quali possibilità di ottimizzazione esistono.
Gli errori più gravi nel calcolo del cash flow degli immobili
Prima di dedicarci alle cinque aree chiave, guardiamo agli errori frequenti che le aziende del settore immobiliare dovrebbero evitare:
- Mancanza di pianificazione della liquidità e del cash flow: molte aziende si affidano all’esperienza invece che a calcoli fondati, un approccio rischioso, come dimostrano insolvenze note (esempio: l’insolvenza di Signa).
- Sottovalutazione delle difficoltà di liquidità: alcune imprese inseriscono nel calcolo del cash flow dei propri immobili canoni di locazione continuativi, senza però mettere in conto mancati pagamenti o costi imprevisti.
- Mancanza di riserve per manutenzione e ammodernamento: chi non investe per tempo nell’immobile rischia perdite di valore e costi di riparazione crescenti.
- Strategia di finanziamento troppo ottimistica: tassi in aumento o cambiamenti di mercato possono trasformare un’alta quota di capitale di terzi negli investimenti immobiliari in una trappola del debito.
- Trascuratezza dell’ottimizzazione fiscale: chi non sfrutta gli ammortamenti fiscali paga imposte inutilmente alte e riduce il proprio rendimento.
- Gestione degli affitti inefficiente: un elevato turnover, verifiche insufficienti sulla solvibilità degli inquilini o l’assenza di una gestione dello sfitto portano a entrate irregolari.
Passiamo ora alle cinque aree chiave della gestione del cash flow e a come si possono ottimizzare.
1. Gestione della liquidità: tenere sotto controllo i flussi di pagamento a breve termine
Una buona gestione della liquidità significa disporre sempre di mezzi finanziari sufficienti a coprire le spese operative correnti, i crediti e i costi imprevisti. È fondamentale, a questo scopo, calcolare in modo realistico il cash flow degli immobili. Nel settore immobiliare i canoni di locazione arrivano spesso in ritardo, mentre i costi correnti come interessi sui prestiti, riparazioni o spese di amministrazione si presentano regolarmente.
Case study: Uno sviluppatore immobiliare con diversi complessi residenziali aveva canoni di locazione elevati, ma a causa dei pagamenti in ritardo degli inquilini e di riparazioni impreviste si sono verificate difficoltà di liquidità. Solo con una gestione dei crediti ottimizzata e la costituzione di una riserva di liquidità è riuscito a compensare queste oscillazioni.
Errori possibili:
- Mancanza di un cuscinetto finanziario per le spese impreviste
- Nessun sollecito strutturato verso gli inquilini morosi
- Controllo insufficiente sui flussi di pagamento a breve termine
Misure di ottimizzazione:
- Gestione efficiente dei crediti: promemoria di pagamento automatizzati e solleciti sistematici riducono le morosità.
- Costituire un cuscinetto di liquidità: mettere da parte come riserva almeno 3-6 mesi di costi operativi, per attutire le difficoltà impreviste.
- Ricorrere al factoring: cedendo i crediti di locazione aperti si può generare liquidità più rapidamente.
Mini-sfida: Verifica il tuo tasso medio di mancati incassi degli affitti e il tempo che passa prima che i canoni arrivino effettivamente sul tuo conto. Quali misure potresti adottare per abbassare il tasso di mancati incassi e accelerare le entrate?
2. Pianificazione di entrate e uscite per la stabilità finanziaria: calcolare un cash flow realistico per gli immobili
Un solido calcolo del cash flow degli immobili (gestione del cash flow) richiede una pianificazione realistica di tutte le entrate e le uscite: canoni di locazione, ricavi di vendita, imposte, costi di manutenzione e altre spese operative.
Case study: Un costruttore ha sottovalutato i costi di costruzione e i tempi di realizzazione del nuovo progetto e ha calcolato margini di sicurezza troppo esigui. Per questo ha dovuto ricorrere a costosi rifinanziamenti a breve termine, che hanno ridotto fortemente l’utile. Qui trovi un esempio concreto di un costruttore →caso di studio sullo sviluppo immobiliare.
Errori possibili:
- Stime delle entrate non realistiche: previsioni troppo ottimistiche portano a lacune di finanziamento.
- Durate di progetto sottovalutate: i ritardi aumentano i costi di finanziamento.
- Mancata considerazione delle oscillazioni di mercato: tassi in aumento, costi di costruzione più alti o canoni in calo possono gravare sul cash flow.
Misure di ottimizzazione:
- Stime prudenti di entrate e costi: previsioni realistiche con margini di sicurezza riducono il rischio didifficoltà finanziarie e migliorano l’affidabilità del cash flow calcolato per gli immobili.
- Pianificazione di scenari: simulando diversi andamenti di mercato si possono riconoscere i rischi per tempo.
- Utilizzo di strumenti di previsione del cash flow: gli strumenti digitali consentono un’analisi più precisa ed evitano le difficoltà di liquidità.
Mini-sfida: Crea una previsione del cash flow per i prossimi sei mesi tenendo conto di canoni di locazione, costi fissi e spese impreviste. Dove potrebbero sorgere difficoltà e quali misure potresti adottare per evitarle?
3. Finanziamento e struttura del capitale: sviluppare strategie di finanziamento a lungo termine
Un rapporto equilibrato tra capitale proprio e capitale di terzi è decisivo negli investimenti immobiliari per ridurre al minimo i rischi di finanziamento. Servono inoltre modelli di finanziamento flessibili per poter cogliere le opportunità di crescita.
Case study: Un investitore ha puntato molto sul capitale di terzi nell’acquisto di case plurifamiliari. Quando i tassi sono saliti, i costi di finanziamento hanno superato i rendimenti da locazione ottenuti e la sua liquidità è finita sotto pressione. Solo con una ristrutturazione del debito e l’adeguamento della struttura creditizia è riuscito ad abbassare i costi e a recuperare stabilità finanziaria.
Errori possibili:
- Quota di capitale di terzi troppo alta nell’investimento immobiliare: tassi in aumento possono mettere a rischio la sostenibilità finanziaria.
- Mancanza di copertura contro il rialzo dei tassi: i crediti a breve termine con tassi variabili comportano rischi elevati.
- Durate dei crediti sbagliate: gli investimenti a lungo termine non dovrebbero essere finanziati con prestiti a breve.
Misure di ottimizzazione:
- Copertura contro il rischio di tasso: i prestiti a lungo termine con tassi fissi offrono sicurezza di pianificazione e migliorano il calcolo del cash flow degli immobili.
- Ricorrere a modelli di finanziamento alternativi: capitale mezzanino, crowdinvesting o partner strategici possono rafforzare la base di capitale proprio.
- Aumentare la quota di capitale proprio: una solida dotazione di capitale proprio migliora le condizioni creditizie e riduce la dipendenza dai finanziamenti esterni.
Mini-sfida: Analizza la tua attuale struttura di finanziamento: quali rischi esistono in caso di tassi in aumento? Quali alternative di finanziamento potrebbero risultare più convenienti nel lungo periodo?
4. Gestione degli affitti e rischio di sfitto: massimizzare le entrate
Gli immobili sfitti sono uno dei rischi maggiori per le imprese immobiliari. Una gestione efficace degli affitti garantisce entrate continuative, riduce i mancati pagamenti e minimizza le perdite finanziarie. Chi vuole calcolare correttamente eottimizzare il cash flow dei propri immobili dovrebbe riconoscere per tempo i rischi di sfitto e contrastarli.
Case study: Un locatore di appartamenti doveva fare i conti con un elevato turnover degli inquilini, che portava regolarmente a periodi di sfitto. Solo con l’introduzione di contratti di locazione a lungo termine e una selezione degli inquilini ottimizzata è riuscito ad allungare notevolmente la durata media delle locazioni e a migliorare la sicurezza del cash flow.
Errori possibili:
- Mancanza di una gestione della solvibilità: inquilini con difficoltà di pagamento aumentano il rischio di mancati incassi.
- Nessuna strategia per ridurre lo sfitto: periodi di sfitto più lunghi riducono il cash flow e aumentano i costi operativi.
- Manutenzione insufficiente: una cattiva cura dell’immobile ne abbassa l’attrattività e allunga i tempi di commercializzazione.
Misure di ottimizzazione:
- Stipulare contratti di locazione a lungo termine: i contratti con durate più lunghe offrono sicurezza di pianificazione finanziaria, soprattutto per calcolare il cash flow degli immobili e poter formulare previsioni.
- Acquisizione mirata degli inquilini: le piattaforme digitali e strategie di commercializzazione professionali aiutano a trovare più rapidamente inquilini qualificati.
- Ricorrere alla locazione temporanea: locazioni ammobiliate o formule abitative flessibili possono coprire i periodi di sfitto e generare entrate aggiuntive.
Mini-sfida: Calcola la durata media delle locazioni dei tuoi immobili. Quali misure potresti adottare per allungarla e ridurre così i rischi di sfitto?
5. Ottimizzazione fiscale ed efficienza dei costi: più netto dal cash flow
Un’ottimizzazione fiscale mirata può aumentare notevolmente il cash flow netto generato dagli immobili. Con ammortamenti strategici, agevolazioni fiscali e un controllo rigoroso dei costi si possono ampliare i margini finanziari e massimizzare i rendimenti.
Case study: Il proprietario di un immobile commerciale non sfruttava appieno le proprie possibilità di ammortamento fiscale e pagava così imposte inutilmente alte. Solo dopo una consulenza approfondita da parte di un esperto fiscale è riuscito, con interventi mirati di ammodernamento, a sfruttare i vantaggi fiscali e ad abbassare così il proprio carico d’imposta.
Errori possibili:
- Non sfruttare al meglio gli ammortamenti: ammortamenti mancanti o insufficienti possono portare a pagamenti d’imposta inutilmente alti.
- Non richiedere le agevolazioni fiscali: i contributi per le ristrutturazioni o per gli interventi di efficientamento energetico spesso non vengono sfruttati.
- Costi operativi elevati per mancanza di controllo: le spese superflue riducono ilcash flow e gravano sul rendimento.
Misure di ottimizzazione:
- Sfruttare al meglio le possibilità di ammortamento: impiegare in modo mirato ammortamenti a quote costanti e decrescenti, oltre agli ammortamenti straordinari.
- Verificare le agevolazioni fiscali: sfruttare i programmi di incentivo per le ristrutturazioni energetiche o gli ammodernamenti, per assicurarsi vantaggi fiscali.
- Ottimizzare regolarmente i costi operativi: verificare contratti di manutenzione, assicurazioni e contratti energetici per individuare margini di risparmio.
Mini-sfida: Analizza i tuoi ultimi avvisi di accertamento e verifica se hai sfruttato al meglio tutte le possibilità di ammortamento. Quali vantaggi fiscali potresti aver perso finora, con effetti negativi sul calcolo del cash flow immobiliare?
Conclusione: una gestione duratura del cash flow come fattore di successo
Una solida gestione del cash flow aiuta le imprese immobiliari a garantire stabilità finanziaria, favorire la crescita e ridurre al minimo i rischi. Chi evita gli errori più frequenti può non solo ottimizzare il rendimento, ma anche assicurarsi una sicurezza finanziaria a lungo termine.
Con una combinazione strategica dipianificazione della liquidità, ottimizzazione dei finanziamenti, gestione efficace degli affitti ed efficienza fiscale si possono creare vantaggi competitivi duraturi. Una gestione professionale del cash flow per gli immobili fa sì che tu possa affrontare con sicurezza i cambiamenti del mercato ed evitare difficoltà finanziarie.
Consiglio: usa le mini-sfide per migliorare attivamente la tua gestione della liquidità e per poter calcolare in modo ottimizzato il cash flow dei tuoi immobili!
