Kostenloser Crash-Kurs

Dein erster Liquiditätsplan

Der Crash-Kurs Liquiditätsplanung zeigt dir in sechs kurzen Kapiteln, wie du deinen ersten Liquiditätsplan aufstellst: ohne Vorkenntnisse, mit Beispielen zum Nachrechnen. Lies ihn gleich hier – oder hol ihn dir als eBook.

Dein erster Liquiditätsplan

Du bist nicht allein

Reicht das Geld bis zum Monatsende? Wenn dich diese Frage manchmal wach hält, geht es dir wie sehr vielen Unternehmern. Und die Zahlen zeigen: Die Sorge ist nicht übertrieben.

15 Tage

nicht einmal so lange hätte die Hälfte der kleinen Unternehmen in den USA 2020 ihre laufenden Ausgaben aus dem Kontostand bezahlen können, wenn kein Geld mehr hereingekommen wäre. Nur 40 Prozent hatten mehr als drei Wochen Reserve. Fünf Jahre davor lag der Wert beim mittleren Unternehmen noch bei 27 Tagen (JPMorgan Chase Institute).

23.900

so viele Unternehmen haben 2025 in Deutschland Insolvenz angemeldet, so viele wie seit über zehn Jahren nicht. Mehr als vier von fünf waren Kleinstunternehmen mit bis zu zehn Beschäftigten (Creditreform).

54 Prozent

der Unternehmen in Deutschland haben im vergangenen Jahr längere Zahlungsziele akzeptiert (Intrum). Das Geld deiner Kunden kommt später, deine Rechnungen kommen pünktlich.

Mehr als jedes vierte

mittelständische Unternehmen hat weniger als 10 Prozent Eigenkapital (KfW). Wer so dünn aufgestellt ist, hat für Überraschungen wenig Spielraum.

Wenige Wochen Puffer, Kunden, die später zahlen, ein Umfeld, das schwerer vorherzusagen ist als früher: Da braucht es keine große Krise, um in Schwierigkeiten zu geraten. Ein Großkunde, der einen Monat später überweist, reicht.

Die gute Nachricht: Du musst nicht raten. Ein Liquiditätsplan zeigt dir Wochen im Voraus, wann es eng wird, und verschafft dir die Zeit, etwas zu tun. Wer seinen Tiefpunkt kennt, spricht mit der Bank, bevor er muss, verschiebt Ausgaben, bevor sie fällig sind, und erinnert Kunden, bevor die Kasse leer ist. Mehr Zahlen und was sie bedeuten findest du in unserem eBook „Vom Plan zur Zahlung“.

Worum es in diesem Kurs geht

Dieser Crash-Kurs zeigt dir in sechs kurzen Kapiteln, wie du deinen ersten Liquiditätsplan aufstellst: ohne Vorkenntnisse, ohne Fachchinesisch, mit Beispielen zum Nachrechnen. Du brauchst dafür kein Studium und keine Finanzabteilung. Du brauchst deine Kontoauszüge, eine Liste deiner offenen Rechnungen und eine Stunde Zeit.

Der Kurs richtet sich an Gründerinnen und Gründer, Geschäftsführer kleiner und mittlerer Unternehmen und alle, die im Betrieb für das Geld zuständig sind, ohne Finanzprofi zu sein. Du kannst ihn von vorn bis hinten lesen oder direkt zu dem Kapitel springen, das dich gerade beschäftigt. Und wenn du nur zwei Minuten hast: Fang mit den zehn Faustregeln am Ende an.

Unterwegs begegnen dir immer wieder Kästen. Sie haben feste Aufgaben:

  • Tipp – ein Handgriff aus der Praxis, der dir Zeit oder Ärger spart.
  • !Achtung – eine Stelle, an der viele stolpern.
  • €Beispiel – eine Rechnung zum Nachvollziehen, mit runden Zahlen.
  • Fachbegriff – ein Wort, das du kennen solltest, in einem Satz erklärt.
  • KISo hilft dir die KI – was eine KI dir heute abnehmen kann. Es gilt dabei immer: Die KI schlägt vor, du gibst frei.
01

Kapitel 1

Warum Liquidität zählt

In diesem Kapitel

  • warum Gewinn und Geld auf dem Konto zwei verschiedene Dinge sind
  • worin sich Finanzplanung und Cashflow-Planung unterscheiden
  • warum kleine Unternehmen besonders aufpassen müssen
  • was du als Geschäftsführer nicht abgeben kannst

Stabile Liquidität ist die Lebensader jedes Unternehmens. Ohne sie gerät selbst ein profitables Unternehmen in Schwierigkeiten, und zwar schneller, als viele denken. Denn Rechnungen, Gehälter und Miete werden nicht aus dem Gewinn bezahlt, sondern vom Konto.

Fachbegriff

Liquidität heißt Zahlungsfähigkeit, und zwar zu jedem Zeitpunkt: Du kannst deine Rechnungen an dem Tag bezahlen, an dem sie fällig sind, nicht nur im Monatsschnitt. Cashflow ist das Geld, das in einem Zeitraum auf dein Konto fließt, abzüglich dessen, was abfließt.

Gewinn ist nicht gleich Geld auf dem Konto

Die Gewinn- und Verlustrechnung und die Liquiditätsplanung verfolgen dasselbe Ziel: ein gesundes Unternehmen. Sie schauen aber auf verschiedene Dinge. Die eine fragt, ob du verdienst. Die andere fragt, wann das Geld kommt und wann es geht.

€

Beispiel

Du bekommst einen Auftrag über 50.000 Euro. Für Material und zusätzliche Arbeitsstunden zahlst du im Mai 35.000 Euro. Die Rechnung an den Kunden geht Ende Mai raus, mit 60 Tagen Zahlungsziel. Auf dem Papier hast du 15.000 Euro verdient. Auf dem Konto fehlen dir bis Ende Juli 35.000 Euro. Wer das nicht einplant, erlebt den erfolgreichsten Auftrag des Jahres als Engpass.

Genau deshalb reicht der Blick auf die monatliche Auswertung vom Steuerberater nicht. Sie zeigt, ob du Gewinn machst. Ob das Geld bis zum Monatsende reicht, zeigt sie nicht.

Finanzplanung und Cashflow-Planung

Das ist die Frage, die uns am häufigsten gestellt wird: Ist das nicht dasselbe? Nein. Beide planen die Zukunft, aber mit anderem Ziel, auf anderer Grundlage und nach anderen Regeln.

Finanzplanung Cashflow-Planung
Kommt aus der Buchhaltung dem Bankkonto
Zielgröße Gewinn Liquidität
Blickt auf einen Zeitraum jeden Zeitpunkt
Regeln gesetzliche Regeln, Steuern keine gesetzlichen Regeln, Management
Gliederung Kontenrahmen für den Jahresabschluss Kategorien nach deinen Prioritäten
Beträge netto brutto
Zählt ab Rechnungs- bzw. Leistungszeitraum Zahlungszeitpunkt

Die Finanzplanung beantwortet, ob sich dein Geschäft rechnet. Die Cashflow-Planung beantwortet, ob du jeden Tag zahlen kannst. Du brauchst beide, aber für die Frage, ob das Geld reicht, zählt nur die zweite. Um sie geht es in diesem Kurs.

COMMITLY

So geht's in COMMITLY

COMMITLY konzentriert sich auf die Cashflow-Planung: vom Bankkonto aus, brutto, zum Zahlungszeitpunkt und gegliedert nach deinen Prioritäten.

Warum kleine Unternehmen besonders aufpassen müssen

Nichts ist in kleinen und mittleren Unternehmen so wichtig wie die Liquidität. Ein Konzern hat Kreditlinien, Rücklagen und eine Treasury-Abteilung. Ein kleines Unternehmen hat bei einem Engpass oft nur wenige Möglichkeiten: eine Zahlung verschieben, den Kontokorrent ausreizen, privat nachschießen. Je früher du einen Engpass siehst, desto mehr Möglichkeiten hast du.

Tipp

Frag dich einmal im Monat: Wie lange kämen wir aus, wenn ab heute kein Geld mehr hereinkäme? Die Antwort in Tagen heißt Cash-Puffer-Tage und ist die ehrlichste Kennzahl, die es für die Liquidität gibt.

Was du nicht abgeben kannst

Liquidität zu überwachen ist keine Kür. Vernachlässigst du sie, drohen Geschäftsführern und Eigentümern rechtliche Konsequenzen. In Deutschland verpflichtet zum Beispiel § 1 StaRUG die Geschäftsleitung von GmbH, AG und GmbH & Co. KG, Entwicklungen, die den Fortbestand gefährden können, laufend zu überwachen und gegenzusteuern.

!

Achtung

Du kannst die Überwachung der Liquidität delegieren, die Verantwortung nicht. Wer die Zahlen für dich führt, sollte geschult sein, Zugang zu allen nötigen Informationen haben und das Gesamtbild des Unternehmens kennen, nicht nur die Zahlen. Und du solltest regelmäßig selbst draufschauen. Für Österreich und die Schweiz gelten eigene Regeln, der Gedanke ist derselbe. Im Zweifel frag deine Steuer- oder Rechtsberatung.

Dazu gehört Transparenz: Wenn du festhältst, auf welcher Grundlage du entschieden hast, kann jeder deine Entscheidungen nachvollziehen. Das schützt vor Missverständnissen im Team und vor unangenehmen Fragen im Ernstfall.

KI

So hilft dir die KI

Eine KI kann dir erklären, warum dein Gewinn und dein Kontostand auseinanderlaufen, wenn sie deine Kontoumsätze und deine Auswertung kennt. Achte dabei darauf, wohin du deine Zahlen gibst: Kontodaten gehören nicht in ein beliebiges Chatfenster, sondern in ein Werkzeug mit klaren Regeln zu Datenschutz und Zugriff.

02

Kapitel 2

Die Grundformel

In diesem Kapitel

  • die eine Formel, auf der jede Liquiditätsplanung beruht
  • warum du brutto planst
  • dein erster Monat, durchgerechnet
  • warum das Monatsende täuscht

Eine Liquiditätsplanung klingt kompliziert. Im Grunde kennst du sie längst: vom Haushaltsbudget, vom Blick aufs private Konto vor dem Urlaub. Sie beruht auf einer einzigen Formel:

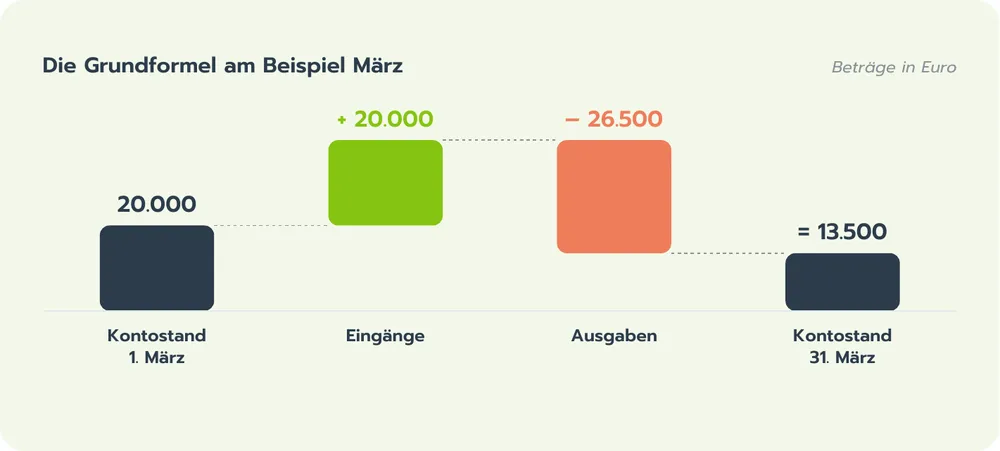
Kontostand heute + geplante Eingänge − geplante Ausgaben = Kontostand morgen

Die Grundformel: Kontostand heute plus geplante Eingänge minus geplante Ausgaben ergibt den Kontostand morgen

Mehr ist es nicht. Alles, was danach kommt, dient dazu, die beiden mittleren Größen, also Eingänge und Ausgaben, möglichst gut vorherzusagen.

Was die Formel beantwortet

Schon mit dieser einfachen Rechnung triffst du bessere Entscheidungen:

  • Können wir die neue Maschine jetzt kaufen, oder warten wir zwei Monate?
  • Müssen wir Geld vom Rücklagenkonto holen?
  • Können wir im Herbst jemanden einstellen?
  • Reicht der Kontokorrent, wenn der große Kunde wieder spät zahlt?

Im Unternehmen ist der Ablauf derselbe wie zu Hause, nur umfangreicher und strukturierter.

Plane brutto

Auf dem Konto kommen Beträge mit Umsatzsteuer an und gehen mit Umsatzsteuer weg. Also plant auch dein Liquiditätsplan brutto, nicht netto wie die Buchhaltung.

!

Achtung

Die Umsatzsteuer gehört dir nicht. Was du über das Jahr an Umsatzsteuer einnimmst, zahlst du ans Finanzamt weiter, abzüglich der Vorsteuer. Plane die Umsatzsteuer-Vorauszahlung deshalb als eigene Ausgabe ein. Sie kommt pünktlich und ist oft größer als gedacht.

Dein erster Monat, durchgerechnet

€

Beispiel

Am 1. März stehen 20.000 Euro auf dem Konto.

  • Eingänge im März: Kunde A zahlt 12.000 Euro, Kunde B 8.000 Euro. Zusammen 20.000 Euro.
  • Ausgaben im März: Gehälter 15.000 Euro, Miete 3.000 Euro, Lieferanten 6.000 Euro, Umsatzsteuer-Vorauszahlung 2.500 Euro. Zusammen 26.500 Euro.

20.000 + 20.000 − 26.500 = 13.500 Euro am 31. März. Das Konto sinkt also um 6.500 Euro, obwohl das Geschäft läuft. Setzt sich das zwei Monate fort, wird es im Mai eng. Jetzt ist der richtige Zeitpunkt, mit Kunde B über eine Anzahlung zu reden, nicht im Mai.

Warum das Monatsende täuscht

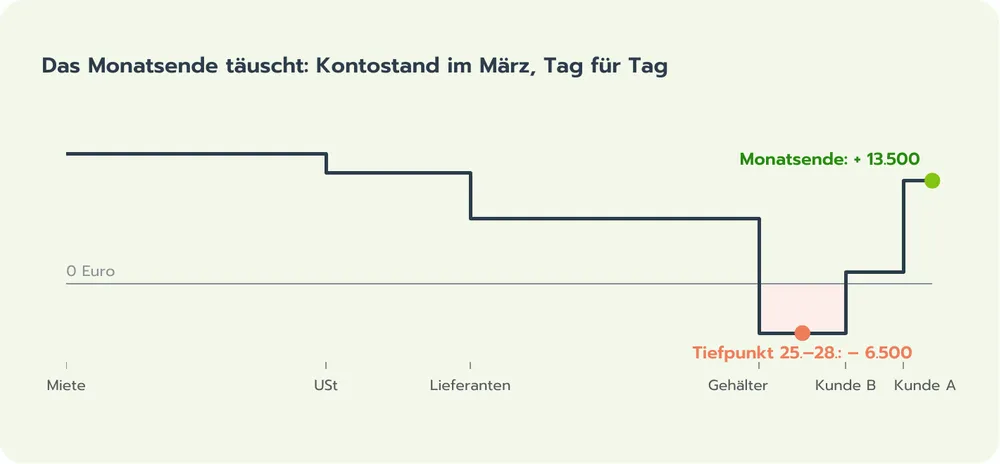
Die 13.500 Euro am 31. März sagen nicht, dass dein Konto den ganzen Monat im Plus war. Es kommt darauf an, an welchem Tag das Geld fließt. Angenommen, die Miete geht am 1. raus, die Umsatzsteuer am 10., die Lieferanten am 15. und die Gehälter am 25. Kunde B zahlt am 28., Kunde A am 30.:

Das Monatsende täuscht: Kontostand im März Tag für Tag, vom 25. bis 28. mit 6.500 Euro im Minus, am Monatsende 13.500 Euro im Plus

Vom 25. bis zum 28. ist dein Konto mit 6.500 Euro im Minus, obwohl der Monat mit einem Plus endet. Ohne Kontokorrent gehen an diesen Tagen Lastschriften zurück. Ein Balkendiagramm mit den Kontoständen zum Monatsende zeigt davon nichts.

!

Achtung

Schau dir die Tage mit großen Zahlungen genau an: Gehälter, Miete, Umsatzsteuer, Sozialabgaben, Kreditraten. Sie haben feste Termine, deine Kunden nicht. Für die nächsten Wochen plane deshalb tageweise oder wochenweise, nicht nur monatlich.

Mehr braucht dein erster Plan nicht. Wiederhole die Rechnung für die nächsten drei bis sechs Monate, und du siehst, wohin die Reise geht.

KI

So hilft dir die KI

Eine KI kann aus deinen Kontoumsätzen der letzten Monate einen ersten Entwurf für die nächsten Monate erstellen: wiederkehrende Zahlungen erkennen, Saisonmuster fortschreiben, Ausreißer markieren. Du prüfst den Entwurf, passt an, was du besser weißt, und gibst ihn frei.

03

Kapitel 3

Was einen guten Plan ausmacht

In diesem Kapitel

  • die zwei Eigenschaften, an denen du jeden Plan messen kannst
  • drei Fragen, mit denen du deinen Plan prüfst
  • warum die Zahlen vom Konto kommen und nicht aus der Buchhaltung

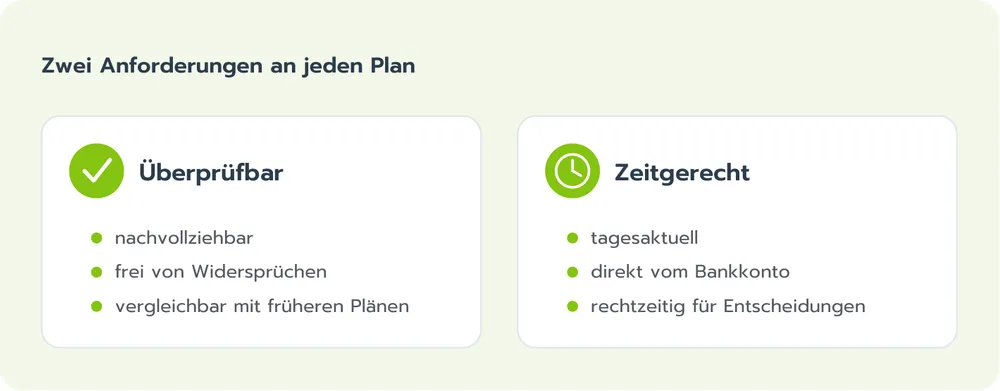
Bei allem Pragmatismus muss ein Liquiditätsplan zwei Anforderungen erfüllen, sonst taugt er nicht als Grundlage für Entscheidungen. Er muss überprüfbar sein und zeitgerecht. Das gilt immer und in einer Krise ganz besonders.

Zwei Anforderungen an jeden Plan: überprüfbar und zeitgerecht

Überprüfbar: Kann ich den Zahlen trauen?

Überprüfbar heißt: Die Zahlen sind nachvollziehbar und frei von Widersprüchen. Widersprüche entstehen entweder in den Zahlen selbst oder im Vergleich mit früheren Plänen. Drei Fragen helfen dir, sie zu finden:

  1. Passt der aktuelle Plan zu den vorherigen?
  2. Wurden Zahlen früher anders dargestellt?
  3. Woher kommen die Änderungen, und sind sie plausibel?

Tipp

Heb jeden Plan auf, den du jemandem gezeigt hast, der Bank, einem Gesellschafter, deinem Team. Nur so kannst du später vergleichen, was du erwartet hast und was eingetreten ist. Genau daraus lernst du am meisten.

Zeitgerecht: Kommt die Information rechtzeitig?

Was nützt die beste Information, wenn sie zu spät kommt? Viele kennen das Warten auf die Auswertung vom Steuerberater, die bei ihrer Ankunft schon Wochen alt ist. Mit solchen Zahlen lässt sich nicht planen.

Die aktuellen Zahlen kommen direkt vom Bankkonto. Dort siehst du tagesaktuell, was eingegangen und was abgeflossen ist. Eine gute Liquiditätsplanung setzt genau hier an.

Fachbegriff

Buchhaltung bildet die Vergangenheit korrekt und nach gesetzlichen Regeln ab, mit Belegen und auf den Cent genau. Das ist wichtig, aber für die Frage, ob das Geld bis Freitag reicht, ist sie zu langsam. Die Liquiditätsplanung schaut nach vorn und darf runden.

Die Verbindung zwischen beiden Welten ist der Kontostand. Auf ihn können sich Buchhaltung und Planung immer einigen.

KI

So hilft dir die KI

Eine KI kann deinen Plan gegen das Ist halten und dich auf Widersprüche hinweisen: ein Budget, das seit Monaten nie erreicht wird, eine Ausgabe, die plötzlich fehlt, eine Annahme, die nicht zu deinen Kontodaten passt. Welche Hinweise du übernimmst, entscheidest du.

04

Kapitel 4

Zwei Blickwinkel: der operative Planer und die langfristige Planerin

In diesem Kapitel

  • zwei Arten, auf die Zukunft zu schauen
  • was jede davon gut kann und wo sie an Grenzen stößt
  • warum die beste Planung beide verbindet

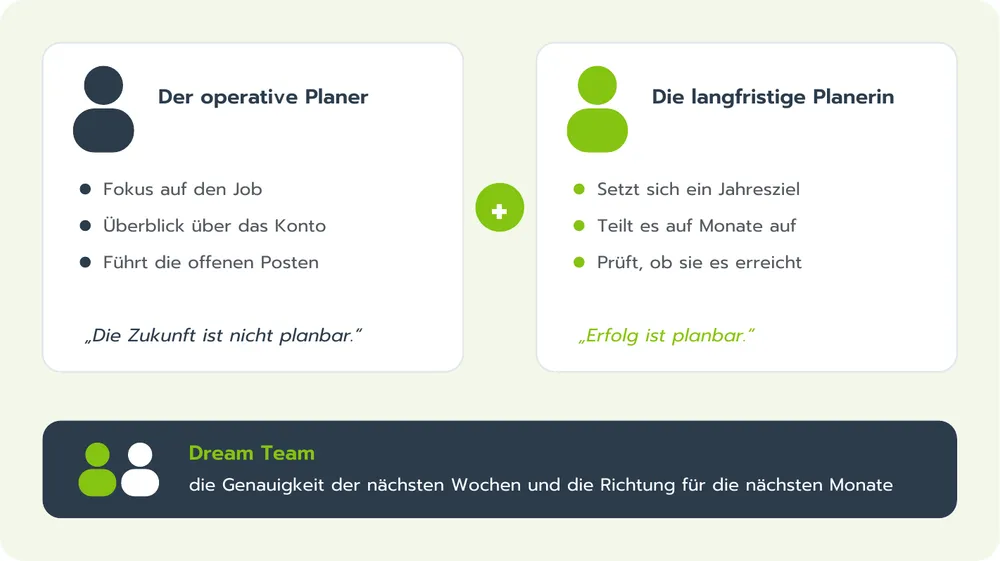
Wie jemand plant, hat viel mit seiner Aufgabe zu tun. In fast jedem Unternehmen triffst du zwei Typen, und beide haben recht.

Zwei Blickwinkel: der operative Planer schaut auf Kontostand und offene Posten, die langfristige Planerin auf Jahresziele

Der operative Planer

Der operative Planer ist oft zugleich für die Buchhaltung zuständig. Er konzentriert sich auf seine Aufgabe, hat die Kontoentwicklung im Blick und kümmert sich um die offenen Posten. Seine Haltung ist verständlich: In der Buchhaltung gilt, keine Buchung ohne Beleg, und jeder Cent zählt. Sein Satz lautet: „Die Zukunft ist nicht planbar.“

Wie plant man unter diesen Voraussetzungen? Der einzige Ausweg sind die offenen Posten. Sie zeigen die künftigen Eingänge und Ausgänge auf dem Konto, soweit sie schon feststehen. Für die nächsten Wochen ist das sehr genau. Danach wird es dünn.

Die langfristige Planerin

Die langfristige Planerin geht anders heran. Sie setzt sich ein Jahresziel, oft getrieben von Vertriebs- oder Wachstumszielen, teilt es auf Monate auf und überwacht, ob sie es erreicht. Sie rechnet nicht auf den Euro genau, sondern in Tausendern. Das macht den Blick nach vorn gedanklich viel einfacher. Ihr Satz lautet: „Erfolg ist planbar.“

Das Dream Team

Wenig überraschend besteht die beste Planung aus den Stärken beider. Der operative Planer liefert die Genauigkeit der nächsten Wochen, die langfristige Planerin die Richtung für die nächsten Monate. Zusammen sehen sie früh, ob das Ziel erreichbar ist, und rechtzeitig, wenn es eng wird.

Tipp

Wenn du beide Rollen in einer Person vereinst, und das ist in kleinen Unternehmen die Regel: Nimm dir für beide Blickwinkel getrennt Zeit. Einmal pro Woche den operativen Blick auf die offenen Posten, einmal im Monat den langfristigen Blick auf deine Ziele.

05

Kapitel 5

Kurzfristige Finanzplanung mit offenen Posten

In diesem Kapitel

  • was offene Posten über deinen Kontostand verraten
  • wie Plan und offene Posten zusammenspielen
  • wo die kurzfristige Planung aufhört und die langfristige beginnt

Die kurzfristige Liquiditätsplanung überwacht und steuert deine Zahlungsströme und Reserven über die nächsten Wochen bis Monate. Sie hilft, Engpässe zu vermeiden, und ist die Grundlage für alles, was danach kommt. Im Mittelpunkt steht das Management der offenen Posten.

Fachbegriff

Offene Posten sind Rechnungen, die gestellt, aber noch nicht bezahlt sind. Offene Forderungen sind Rechnungen an deine Kunden, die noch nicht eingegangen sind. Offene Verbindlichkeiten sind Rechnungen deiner Lieferanten, die du noch nicht bezahlt hast.

Was offene Posten verraten

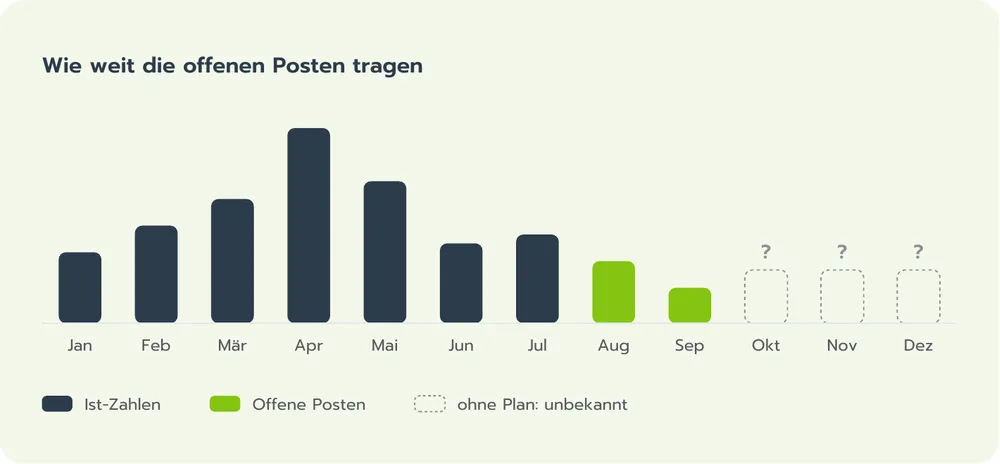
Die offenen Posten zeigen dir, welche Eingänge und Ausgaben in den nächsten Wochen zu erwarten sind. Damit sind sie der beste Hinweis darauf, wie sich dein Kontostand kurzfristig entwickelt. Betrachtet wird dabei der Zeitraum der Zahlungsziele: bei den meisten Unternehmen die nächsten zwei bis acht Wochen.

Wie weit die offenen Posten tragen: Ist-Zahlen bis Juli, offene Posten für August und September, danach ohne Plan unbekannt

Wer seine offenen Posten sorgfältig führt, erkennt Trends früh und kann gezielt den Cashflow verbessern: Mahnungen rechtzeitig verschicken, Zahlungsziele verhandeln, Lieferantenrechnungen nach Fälligkeit statt nach Eingang bezahlen.

Tipp

Sortier deine offenen Forderungen einmal pro Woche nach Fälligkeit und nach Betrag. Die drei größten überfälligen Rechnungen sind fast immer der schnellste Weg zu mehr Geld auf dem Konto. Ein freundlicher Anruf wirkt oft mehr als die dritte Mahnung.

Plan schlägt offene Posten

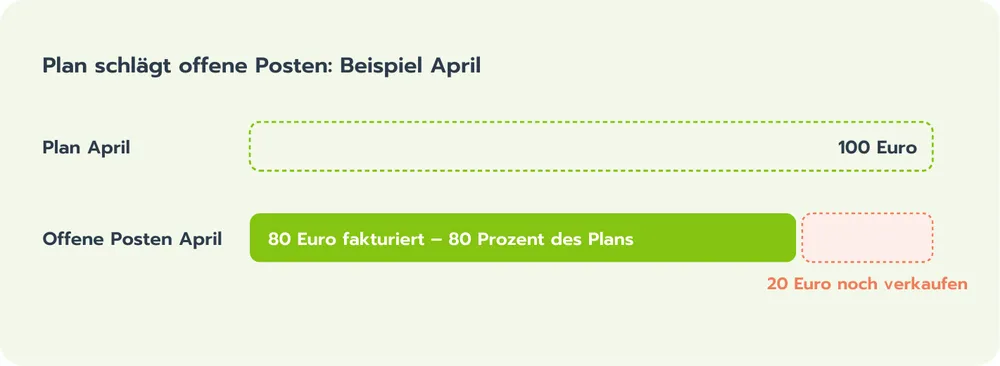
Wie bringt man Plan und offene Posten zusammen? Die Regel ist einfach: Für jede Kategorie und jeden Monat gilt entweder der Planwert oder, wenn es keinen gibt, die Summe der offenen Posten. Gibt es einen Plan, dienen die offenen Posten als Hinweis darauf, ob du ihn erreichst.

€

Beispiel

Für April hast du 100 Euro Eingänge geplant. Offene Forderungen mit Fälligkeit April gibt es über 80 Euro. Das heißt: 80 Prozent deines Ziels sind schon fakturiert. Zwei Aufgaben folgen daraus: dafür sorgen, dass die 80 Euro auch eingehen, und weitere 20 Euro verkaufen und fakturieren. Hättest du für April nichts geplant, stünden im Forecast die 80 Euro aus den offenen Posten.

Offene Posten zeigen früh, ob der Plan erreicht wird

Diese Regel hat zwei Vorteile. Du planst nur, was du planen willst, der Rest kommt aus den offenen Posten. Und du siehst früh, wo Handlungsbedarf ist, statt dich in unzähligen Szenarien zu verlieren.

Kurzfristig und langfristig: zwei Aufgaben

Die kurzfristige Planung ist auf die unmittelbare Zukunft ausgerichtet. Sie braucht Flexibilität im Umgang mit Unsicherheit: Ein Kunde zahlt später, eine Reparatur kommt unerwartet, und du musst schnell reagieren. Die langfristige Planung dagegen ist vorbeugend. Sie bereitet das Unternehmen auf künftige Herausforderungen vor und richtet es auf seine Ziele aus.

In der langfristigen Planung sind die offenen Posten weniger Grundlage als Hinweis: auf das Zahlungsverhalten deiner Kunden und Lieferanten und auf die Entwicklung deines Cashflows. Beide Planungen gehören zusammen. Was du kurzfristig lernst, macht den langfristigen Plan besser.

!

Achtung

Der Spielraum bei den offenen Posten ist klein. Eine Rechnung, die schon gestellt ist, kannst du nur noch schneller oder langsamer einsammeln. Die eigentlichen Engpässe und Spielräume siehst du drei bis neun Monate im Voraus. Wer nur auf die offenen Posten schaut, sieht den Engpass erst, wenn er da ist.

KI

So hilft dir die KI

Ein Kunde schreibt, dass er die Rechnung erst Ende November bezahlt. Statt das Datum von Hand zu ändern, gibst du die Mail an deine KI weiter: „Pass das erwartete Eingangsdatum an und zeig mir, was das für unseren Tiefpunkt bedeutet." Die Änderung landet als Vorschlag, du gibst sie frei.

06

Kapitel 6

Dein erster Plan in fünf Schritten

In diesem Kapitel

  • wie du deinen Plan mittel- und langfristig aufbaust
  • warum du einen Plan festschreibst und trotzdem flexibel bleibst
  • was die Bank sehen will

Die offenen Posten tragen dich ein paar Wochen weit. Für alles danach brauchst du einen Plan. So baust du ihn auf.

Schritt 1: Konten verbinden und Kategorien anlegen

Verbinde alle Geschäftskonten mit deinem Planungswerkzeug, damit die Ist-Zahlen automatisch und tagesaktuell ankommen. Dann legst du Kategorien an, nach denen du planst.

Gliedere dabei nach den Prioritäten deines Unternehmens, nicht nach der Buchhaltung: nach den Kunden, Projekten oder Produkten, die dein Geschäft tragen, und nach den Ausgaben, die du bewusst steuern willst, zum Beispiel Personal, Marketing, Einkauf. Dann beantwortet dein Plan deine Fragen und nicht die des Finanzamts.

Tipp

Weniger ist mehr. Zehn bis fünfzehn Kategorien reichen für den Anfang. Eine Kategorie, die du nie ansiehst, braucht niemand.

Schritt 2: Die Vergangenheit als Ausgangspunkt

Schau dir die Kontoumsätze der letzten sechs bis zwölf Monate an. Sie zeigen, wo deine Eingänge und Ausgaben ungefähr liegen, welche Zahlungen regelmäßig kommen und wo es saisonale Muster gibt. Darauf setzt du auf, was in Zukunft anders wird.

!

Achtung

Die Vergangenheit ist ein Startpunkt, keine Vorhersage. Nur weil dein Geschäft Jahr für Jahr einem Muster folgt, wiederholt es sich nicht automatisch. Prüf bei jeder großen Position, ob sie so bleibt.

Schritt 3: Die großen Posten zuerst

Beginne mit den Ausgaben, die du gut kennst: Gehälter, Miete, Versicherungen, Leasing, Steuerberatung. Sie machen meist den größten Teil aus und sind leicht vorherzusagen. Dann die Eingänge: Plane nicht den Umsatz, sondern den Zahlungseingang, also mit den Zahlungszielen deiner Kunden und mit Ausfällen.

Halte dich an die 80/20-Regel: Wenige große Positionen entscheiden über deine Liquidität. Wer weniger Zeit in Kleinbeträge steckt, hat mehr Zeit für die Fragen, die zählen.

Fachbegriff

Forecast ist deine aktuelle Erwartung: Ist-Zahlen, soweit sie vorliegen, und für die Zukunft deine beste Schätzung. Der Forecast ändert sich laufend. Der Plan dagegen ist ein Stand, den du zu einem Zeitpunkt festhältst, etwa für das Geschäftsjahr.

Trenne dabei, was zum laufenden Geschäft gehört, von Investitionen und Finanzierung. Ein Kredit ist kein Umsatz, und eine neue Maschine ist keine laufende Ausgabe. Wer das auseinanderhält, sieht, ob das laufende Geschäft sich selbst trägt.

Schritt 4: Den Plan festschreiben

Bist du mit deinem Plan zufrieden, schreibst du ihn fest. Ein festgeschriebener Plan lässt sich nicht mehr verändern. Das klingt starr, ist aber der Sinn der Sache: Er ist die Grundlage für jeden Vergleich von Plan und Ist und für jedes Gespräch mit der Bank, mit Investoren oder Gesellschaftern. Weil sich nichts mehr ändert, seid ihr immer auf demselben Stand.

COMMITLY

So geht's in COMMITLY

Festschreiben heißt in COMMITLY „committen“. Der committete Plan bleibt unverändert und ist die Basis für Plan-Ist-Vergleiche und Berichte. Zugleich wird er zum neuen Forecast, den du ab dann laufend anpasst.

Wenn die Bank einen Plan sehen will, etwa für einen Kontokorrent oder einen Investitionskredit, gibst du genau diesen festgeschriebenen Stand weiter. Welche Berichte Banken dabei sehen wollen, beschreiben wir im Beitrag Welche Berichte Banken sehen wollen.

Schritt 5: Vergleichen und fortschreiben

Die Zukunft kommt selten wie geplant. Ein erwarteter Eingang bleibt aus, ein Auftrag kommt früher. Dann passt du den Forecast an, nicht den festgeschriebenen Plan. So bleibt beides erhalten: der aktuelle Blick nach vorn und der Vergleich mit dem, was du ursprünglich erwartet hast.

Frag bei jeder Abweichung: Ist es eine echte Abweichung oder nur eine Verschiebung? Kommt das Geld gar nicht oder nur später? Verschiebungen trägst du in die Folgemonate vor. Kein Betrag darf dabei verloren gehen.

€

Beispiel

Geplant waren im Juni 10.000 Euro Eingänge, gekommen sind 8.000 Euro. Der Vertrieb sagt, die fehlenden 2.000 Euro kommen im Juli. Dann gehören sie in den Juli-Forecast. Bei den Ausgaben gilt dasselbe, sogar noch strenger: Eine geplante Ausgabe, die im Juni nicht angefallen ist, kommt im Zweifel später. Fällt sie doch weg, hast du einen kleinen Puffer gewonnen.

Laufen Forecast und Plan zu weit auseinander, oder will die Bank einen neuen Stand, machst du aus dem aktuellen Forecast einen neuen Plan, stimmst ihn ab und schreibst ihn wieder fest. Dann beginnt der Kreislauf von vorn. Das nennt man rollierende Planung: Jeder abgelaufene Monat wird durch die Ist-Zahlen ersetzt, der aktuelle Kontostand wird zum neuen Ausgangspunkt, und von dort rechnet der Forecast weiter. So bleibt die Vorhersage so genau wie möglich. Der festgeschriebene Plan steht daneben als Maßstab.

Tipp

Für die nächsten Wochen hat sich die Woche als Einheit bewährt: die nächsten 13 Wochen Woche für Woche, danach Monat für Monat. So siehst du den Tiefpunkt deines Kontostands, bevor du ihn erreichst.

Neue Vorhaben durchrechnen

Planst du eine Investition, einen neuen Standort oder ein neues Produkt, rechne es als Szenario auf Basis deines Forecasts durch. So siehst du, wie viel Kapital das Vorhaben braucht, wann der Tiefpunkt kommt und ob du ein Darlehen oder eine Förderung brauchst. Und zwar bevor du unterschreibst.

KI

So hilft dir die KI

Zwei Aufgaben nimmt dir die KI heute gut ab. Sie ordnet deine Kontoumsätze Kategorien zu und schlägt Regeln für künftige Buchungen vor. Und sie rechnet Szenarien durch: „Trag ein, dass unser größter Kunde zwei Monate später zahlt, und zeig mir den Tiefpunkt." Beides landet als Vorschlag oder Entwurf, freigeben musst du.

Zum Schluss

Zehn Faustregeln für deinen ersten Liquiditätsplan

  1. 1Fang an. Ein grober Plan heute ist mehr wert als ein perfekter Plan nächsten Monat.
  2. 2Plane vom Konto aus. Der Kontostand ist die Wahrheit, alles andere ist Erwartung.
  3. 3Plane brutto. Und vergiss die Umsatzsteuer-Vorauszahlung nicht.
  4. 4Plane den Zahlungseingang, nicht den Umsatz. Das Zahlungsziel deiner Kunden gehört in den Plan.
  5. 5Große Posten zuerst. Zehn Positionen entscheiden, hundert beschäftigen nur.
  6. 6Gliedere nach deinen Prioritäten. Nicht nach der Auswertung vom Steuerberater.
  7. 7Nutze die offenen Posten für die nächsten Wochen. Für alles danach brauchst du einen Plan.
  8. 8Schreib den Plan fest, und pass den Forecast an. So kannst du jederzeit vergleichen.
  9. 9Kein Betrag geht verloren. Was nicht kam, kommt später oder gar nicht, und das entscheidest du bewusst.
  10. 10Schau jede Woche drauf. Zehn Minuten pro Woche reichen, wenn du sie jede Woche investierst.

Zum Nachschlagen

Kleines Glossar

Cash Burn
wie viel Geld dein Unternehmen pro Monat mehr ausgibt, als hereinkommt. Wichtig vor allem in der Gründungs- und Aufbauphase. Auch Burn Rate genannt.
Cash-Puffer-Tage
wie viele Tage du deine laufenden Ausgaben aus dem Kontostand bezahlen könntest, wenn ab heute kein Geld mehr hereinkäme.
Cashflow
das Geld, das in einem Zeitraum auf dein Konto fließt, abzüglich dessen, was abfließt. Positiv heißt: Es kommt mehr herein als hinaus.
Forecast
deine aktuelle Erwartung: Ist-Zahlen, soweit sie vorliegen, und für die Zukunft deine beste Schätzung. Der Forecast ändert sich laufend.
Kontokorrent
der Überziehungsrahmen auf dem Geschäftskonto. Flexibel, aber meist teuer. Er gehört als Reserve in den Plan, nicht als Dauerzustand.
Liquidität
Zahlungsfähigkeit, und zwar zu jedem Zeitpunkt: Du kannst deine Rechnungen an dem Tag bezahlen, an dem sie fällig sind. Ein Plus am Monatsende reicht dafür nicht.
Offene Posten
gestellte, aber noch nicht bezahlte Rechnungen: an deine Kunden (Forderungen) und von deinen Lieferanten (Verbindlichkeiten).
Plan
ein Stand, den du zu einem Zeitpunkt festschreibst, etwa für das Geschäftsjahr oder die Bank. Er bleibt unverändert und ist der Maßstab für den Vergleich von Plan und Ist.
Rollierende Planung
die abgelaufenen Perioden werden laufend durch die Ist-Zahlen ersetzt. Der aktuelle Kontostand wird zum neuen Ausgangspunkt, und der Forecast rechnet von dort weiter. So entsteht ein rollierender Forecast, der immer so genau wie möglich ist.
Runway
wie viele Monate dein Geld bei gleichbleibendem Cash Burn noch reicht: Kontostand geteilt durch Cash Burn. 60.000 Euro auf dem Konto und 15.000 Euro Cash Burn pro Monat ergeben vier Monate. Die Cash-Puffer-Tage sind die strengere Rechnung: Sie lassen jeden Eingang weg.
Zahlungsziel
die Frist, bis zu der eine Rechnung bezahlt sein muss, zum Beispiel 30 Tage. Lange Zahlungsziele deiner Kunden kosten dich Liquidität.

Wie es weitergeht

Mit diesem Kurs hast du das Handwerk für deinen ersten Liquiditätsplan. Wenn du weitergehen willst: Unser eBook „Vom Plan zur Zahlung“ zeigt, wie aus dem Plan eine Steuerung wird, von der rollierenden Planung über die Rechnungsfreigabe bis zur Frage, wann eine Rechnung bezahlt wird. Mit Praxisbeispielen und einem Kapitel über KI.

Vertiefende Beiträge findest du in unserem Blog, zum Beispiel Liquiditätsplanung: alles zum Thema mit Vorlagen und Beispielen.

Kostenloses eBook

Den Crash-Kurs als eBook

Alle sechs Kapitel auf 33 Seiten im handlichen Buchformat, mit Grafiken, Beispielen, zehn Faustregeln und einem kleinen Glossar. Trag dich ein – den Download-Link bekommst du per E-Mail.

  • Die Grundformel mit Beispiel zum Nachrechnen
  • Kurzfristige Finanzplanung mit offenen Posten
  • Dein erster Plan in fünf Schritten
  • Zehn Faustregeln für deinen ersten Liquiditätsplan

Mit der Anmeldung erhältst du auch unseren Newsletter. Abmelden kannst du dich jederzeit.

Den Crash-Kurs als eBook

Fragen zur Liquiditätsplanung

Eine Liquiditätsplanung zeigt, wie sich dein Kontostand in den nächsten Wochen und Monaten entwickelt. Die Grundformel lautet: Kontostand heute plus geplante Eingänge minus geplante Ausgaben ergibt den Kontostand morgen. So siehst du Engpässe, bevor sie da sind.

Bereit für deine Cashflow-Plattform?