Liquiditätsplanung
für die Bank
für die Bank


Vier Anlässe, ein Plan
Die Bank will wissen, ob dein Unternehmen seine Verpflichtungen auch in den nächsten Monaten erfüllen kann. Das fragt sie nicht nur einmal.
Kreditantrag
Die Bank prüft, ob du Zins und Tilgung tragen kannst — heute und in den kommenden Monaten.
Verlängerung der Linie
Vor der Verlängerung will sie sehen, wie sich deine Liquidität seit der letzten Vergabe entwickelt hat.
Laufendes Reporting
Viele Darlehensverträge verlangen regelmäßige Berichte, oft monatlich oder quartalsweise, teils mit vereinbarten Kennzahlen.
Förderkredit
Bei Förderkrediten über die Hausbank gehört ein Liquiditätsplan häufig zu den Antragsunterlagen.
Welche Berichte Banken sehen wollen
Mit diesen Berichten sieht deine Bank, wo du stehst, was du erwartest und wie verlässlich deine Planung ist.
Alle Berichte erstellst du in COMMITLY als formatiertes PDF oder als Excel-Export — aus deinen echten Kontodaten, nicht aus einer Tabelle vom Vorabend.
Jetzt kostenlos testen!Forecast über 12 Monate
Deine aktuelle Erwartung auf Basis der neuesten Daten, vorsichtig angesetzt. Rollierend: Er wird mit jeder Kontobewegung aktueller.
Fixierter Plan
Der Plan, den die Bank bei der Vergabe gesehen hat — eingefroren als Referenz. In COMMITLY committest du ihn, danach ändert er sich nicht mehr versehentlich.
Abweichungsanalyse
Wo weicht die Entwicklung vom fixierten Plan ab, in der Höhe und im Zeitpunkt? Das ist der Kern des laufenden Reportings.
Ist-Zahlen über 12 Monate
Was tatsächlich geflossen ist, nach Kategorien, für ein ausgewähltes Geschäftsjahr.
Kurzfristige Vorschau über 13 Wochen
Wird es eng, will die Bank wissen, wie die nächsten Wochen aussehen. Die rollierende 13-Wochen-Sicht ist dafür der übliche Rahmen.
Szenarien für dich
Best, Base, Worst: für deine Entscheidungen. An die Bank geht der vorsichtige Plan.

Berichte auf Knopfdruck, als PDF oder Excel
- Abweichungsanalyse: Plan oder Forecast gegen die Ist-Zahlen
- 12-Monats-Berichte für Ist, Plan und Forecast
- Rollierender Forecast über die nächsten 12 Monate
- Restliches Geschäftsjahr aus Forecast und fixiertem Plan
- Export nach Excel für eigene Auswertungen

Abweichungen erklären, bevor die Bank fragt
- Abweichungen nach Kategorien, mit Drill-down bis zur einzelnen Buchung
- Höhe und Zeitpunkt: verspätete oder vorgezogene Zahlungen
- Automatisch aus den Bankdaten, ohne manuellen Abgleich
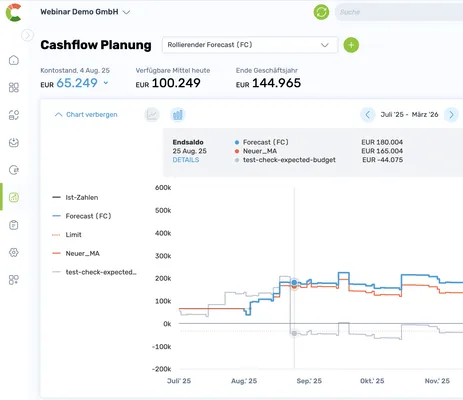
Szenarien für dich, der vorsichtige Plan für die Bank
- Dynamische Szenarien zusätzlich zum rollierenden Forecast
- Kreditlinie als Limit im Verlauf sichtbar
- Neue Mitarbeitende, Investitionen, verschobene Zahlungseingänge durchspielen, ohne den Plan zu überschreiben
Wie ein vorsichtiger Kaufmann
Banken bewerten nicht nur Zahlen, sondern auch, wie sie zustande kommen. Konservativ geplant ist glaubwürdiger als optimistisch geplant.
Einnahmen vorsichtig ansetzen
Vor allem dort, wo Zahlungseingänge ungewiss sind. Was nicht sicher kommt, gehört ins Szenario, nicht in den Plan.
Ausgaben eher früher einplanen
Lieber eine Woche zu früh als zu spät. Überraschungen auf der Ausgabenseite kosten Vertrauen.
Verzögerungen einrechnen
Kunden zahlen nicht immer pünktlich. Wer realistische Zahlungsziele plant, muss später weniger erklären.
Forecast, fixierter Plan und Abweichungsanalyse aus deinen echten Kontodaten.
Kostenlos testen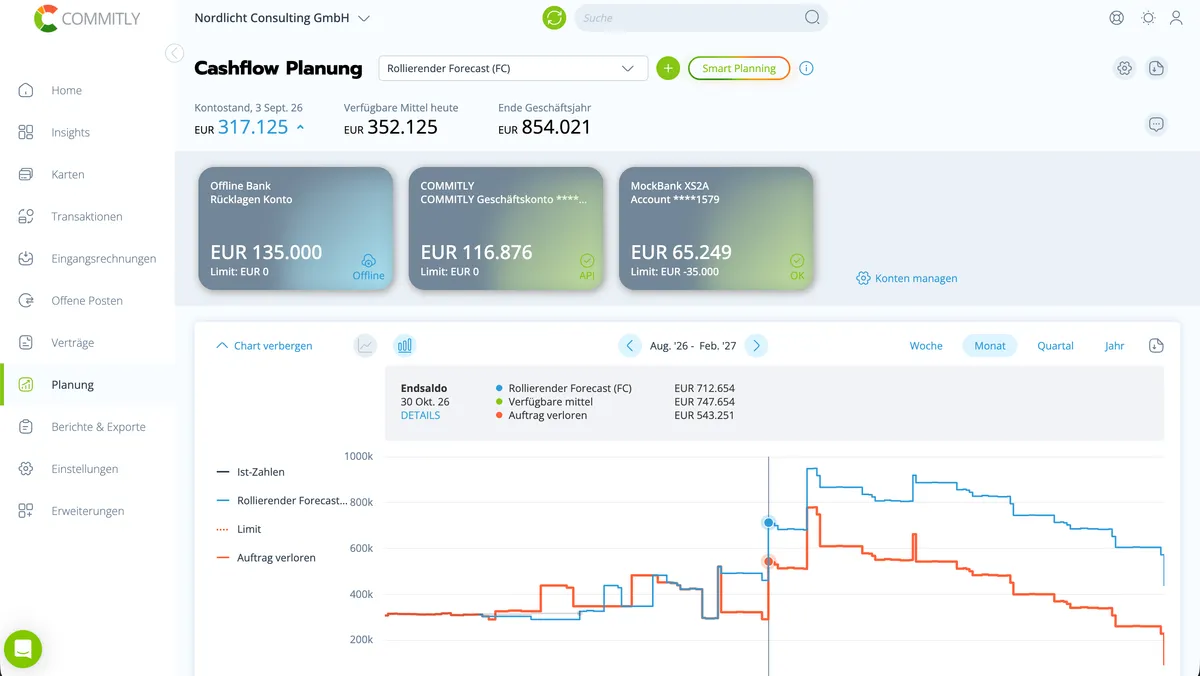
Häufige Fragen
Die Bank will drei Dinge sehen: einen Forecast über die nächsten zwölf Monate, einen fixierten Plan als Referenz und eine Abweichungsanalyse, die zeigt, wo die Entwicklung vom Plan abweicht. Dazu kommen die Ist-Zahlen des laufenden Geschäftsjahres und, wenn es eng wird, eine kurzfristige Vorschau über 13 Wochen. Wichtig ist nicht nur der Inhalt, sondern auch die Herkunft der Zahlen: Ein Plan aus echten Kontodaten ist glaubwürdiger als eine Tabelle, die für den Termin gebaut wurde.