- Liquidität
Software di gestione della liquidità per le PMI: che cosa fa, quanto costa, quali fornitori contano
Il software di gestione della liquidità riunisce conti bancari, flussi di pagamento, partite aperte e forecast in un unico strumento — e sostituisce così ciò che nella maggior parte delle PMI oggi avviene ancora in Excel. Per le PMI da 5 a 250 collaboratori e con più rapporti bancari il software è ormai uno standard, non un lusso. A differenza dei sistemi di treasury management per i grandi gruppi, il focus è sulla gestione operativa del cash flow: forecast a 13 settimane, confronto piano-consuntivo, collegamento diretto con le banche. Questa guida spiega che cosa fa un software di gestione della liquidità, da che cosa riconosci una buona soluzione, quali fornitori contano oggi, quanto costano — e quando conviene davvero abbandonare Excel.
Che cos’è un software di gestione della liquidità?
Un software di gestione della liquidità è uno strumento che automatizza la gestione del cash flow a breve e medio termine di un’azienda. Collega direttamente i conti bancari, riprende le partite aperte dalla contabilità, prevede l’andamento della liquidità nelle settimane e nei mesi a venire e confronta i valori di piano con quelli effettivi. L’obiettivo: avere in ogni momento una risposta affidabile alla domanda «quanto denaro abbiamo e quando, e basta?»
Il termine si sovrappone a «software di cash flow» e «software di pianificazione della liquidità» e viene spesso usato come sinonimo. La gestione della liquidità sottolinea però la parte attiva di governo: non solo pianificare, ma reagire agli scostamenti. Ne fanno parte la gestione dei crediti, gli scenari — e in alcune soluzioni anche l’approvazione e il pagamento delle fatture.
Software di gestione della liquidità vs. sistema di treasury management
Il software di gestione della liquidità per le PMI e i sistemi di treasury management per i grandi gruppi risolvono problemi simili — ma su ordini di grandezza del tutto diversi.
Software di gestione della liquidità (COMMITLY, Agicap, Tidely, finban): piccole e medie imprese, una manciata di rapporti bancari, focus sul cash flow operativo, configurazione in giorni. Secondo i fornitori, i prezzi di ingresso si aggirano tra 35 e 55 euro al mese; per le medie imprese più grandi ci sono offerte individuali.
Sistemi di treasury management (Kyriba, GTreasury, TIS, Nomentia): grandi imprese e gruppi con molte società, cash pooling internazionale, copertura del rischio di cambio e risk management. Prezzi su richiesta, implementazione in mesi.
Il confine non è netto. Nel mezzo ci sono le aziende in crescita che hanno bisogno di più controllo — più società, approvazioni, carte aziendali —, ma per le quali una tesoreria di gruppo sarebbe decisamente troppo grande. È proprio per loro che è costruito COMMITLY: più della pianificazione, meno della tesoreria di gruppo.
Che cosa deve saper fare un buon software di gestione della liquidità
Funzioni che ogni soluzione seria dovrebbe padroneggiare nel 2026:
- Collegamento diretto con le banche via PSD2, idealmente tramite più aggregatori bancari regolamentati, più EBICS per le aziende più grandi
- Categorizzazione automatica delle transazioni con supporto dell’IA — e approvazione da parte di una persona
- Forecast del cash flow a 13 settimane come vista standard, con orizzonti più lunghi opzionali
- Pianificazione delle entrate e delle uscite al giorno esatto
- Confronto piano-consuntivo a livello settimanale o mensile con analisi degli scostamenti
- Partite aperte da DATEV, Lexware Office, sevdesk o altri sistemi contabili
- Logica di scenario («che succede se la grande commessa arriva solo fra quattro settimane?»)
- API aperta e documentata per analisi proprie, per esempio in Microsoft Power BI
Due punti da guardare con attenzione:
- Più società: alcuni strumenti mostrano i conti solo insieme, altri consolidano davvero — con dashboard di gruppo e autorizzazioni per società. Per saperne di più: consolidamento per gruppi aziendali.
- Previsioni completamente automatiche: un forecast senza controllo umano è rischioso e, con l’EU AI Act, un tema da considerare. Le buone soluzioni propongono, tu approvi.
I fornitori più importanti di software di gestione della liquidità nell’area DACH (ottobre 2026)
Panoramica dei fornitori più rilevanti per le PMI tedesche, ordinati per idoneità alle piccole e medie imprese, non per valutazione. Tutti i dati provengono dai siti dei fornitori. Quindici fornitori a confronto, ogni dato con fonte e data, sono nella nostra lista dei fornitori di software per la liquidità.
1. COMMITLY
COMMITLY è la piattaforma di cash flow per le PMI nell’UE che va dal piano al pagamento. Oltre 5.000 banche nell’UE sono collegate via PSD2 tramite più aggregatori bancari regolamentati, a cui si aggiungono FinTS ed EBICS. Le partite aperte arrivano da DATEV, Lexware Office, sevdesk, BuchhaltungsButler, weclapp, MOCO e Zoho Books. Si pianifica con forecast rolling, scenari e confronto piano-consuntivo; con gli add-on Bills e Carta e Wallet si aggiungono approvazione delle fatture, pagamento e carte aziendali. Più società si possono consolidare, un’API aperta esiste dal 2022, e c’è un server MCP per la tua IA. Da otto trimestri OMR Leader nell’ambito della pianificazione della liquidità, voto 4,8 su oltre 140 recensioni. Hosting in Germania, certificazione ISO/IEC 27001:2022; COMMITLY segue l’EU AI Act. Equo e trasparente a partire da 55 euro al mese, con sconti interessanti per durate di 12 e 24 mesi (prezzi), 14 giorni di prova gratuita senza carta di credito. Meno adatto ai gruppi con cash pooling, copertura del rischio di cambio o bilancio consolidato.
2. Agicap
Agicap si descrive come treasury management per le medie imprese, con offerte dedicate alle aziende più piccole. Collegamento bancario via EBICS, SWIFT, host-to-host e PSD2, secondo il fornitore oltre 2.000 banche. Pianificazione rolling a 13 settimane con scenari, pagamenti con approvazione, carte aziendali, vista di gruppo consolidata e cash pooling, API pubblica e server MCP. Nessun listino prezzi pubblico, offerta individuale. Certificazione ISO 27001:2022.
3. Tidely
Pianificazione della liquidità da Monaco, dal piano per i freelance a quello per i grandi gruppi aziendali. Collegamento bancario tramite più aggregatori bancari, EBICS come modulo aggiuntivo. Partite aperte da Lexware Office e sevdesk a partire dal piano Professional, da DATEV come modulo aggiuntivo. Scenari, previsione con IA, confronto piano-consuntivo; secondo Tidely, i pagamenti non vengono avviati. Prezzi da 55 euro al mese, con sconto per contratti annuali e biennali.
4. finban
Pianificazione del cash flow per piccole imprese, secondo il fornitore dal lavoratore autonomo ai gruppi con più società. Collegamento bancario via PSD2, Lexware Office e sevdesk collegati direttamente, DATEV tramite importazione di file. Forecast a 12 mesi, scenari best e worst case, confronto piano-consuntivo; secondo finban, i pagamenti non si possono avviare. Prezzi da 35 euro al mese, 14 giorni di prova senza carta di credito.
5. Embat
Piattaforma di tesoreria di Madrid con uffici a Berlino e Monaco, per le medie imprese in cui i fogli di calcolo arrivano al limite. Collegamento bancario via API, PSD2, EBICS e SWIFT, dati ERP tra l’altro da DATEV e SAP, cicli di pagamento con approvazione, panoramica consolidata su società e valute, agenti IA. Prezzi su richiesta.
6. re:cap
Da agosto 2026 orientata alla domanda di quale capitale un’azienda può ottenere; re:cap fa da intermediario per i finanziamenti. Il target sono le PMI in crescita a partire da 250.000 euro di fatturato annuo. Collegamento bancario via PSD2 (senza EBICS), previsioni da 6 a 24 mesi con scenari; secondo re:cap, non può muovere denaro. Piano Essential gratuito, Pro da 79 euro al mese.
7. Qonto
Un conto aziendale con funzioni di cash flow, non un puro strumento di pianificazione. Conti esterni via PSD2, EBICS a partire dal piano Business; previsione e scenari a partire dai piani Smart ed Essential rispettivamente. Forte su pagamenti, carte e approvazione delle fatture dei fornitori, finché Qonto è il conto principale. Partite aperte dalla contabilità come fonte per la previsione: nessuna indicazione. Piano Starter gratuito, previsione da 19 euro al mese.
8. Trezy
Fornitore francese, presente nell’area di lingua tedesca da marzo 2026, per i liberi professionisti fino alle aziende con una cinquantina di collaboratori. Collegamento bancario via PSD2, previsione con IA a 12 mesi; un collegamento a DATEV, Lexware Office o sevdesk non è indicato. Piano gratuito, piani a pagamento da 9 euro al mese.
9. Lucanet
Piattaforma per consolidamento, pianificazione e cash management con oltre 6.500 clienti. Collegamento bancario EBICS, pagamenti, cash forecasting a partire dal pacchetto Advanced. Sensata per i gruppi di medie dimensioni con obbligo di consolidamento e reporting IFRS, sovradimensionata per la sola gestione della liquidità. Prezzi su richiesta, durata minima 12 mesi.
E sevdesk, Lexware Office o DATEV?
Il software di contabilità fornisce i dati — fatture, partite aperte, categorie — da cui nasce una pianificazione della liquidità. Alcuni sistemi includono una semplice anteprima, come il DATEV Liquiditätsmonitor online o “Planung & Prognose” (pianificazione e previsione) in Lexware Office. Che cosa sanno fare i sistemi contabili da soli e quando si aggiunge una pianificazione propria lo mostra il nostro confronto: pianificazione della liquidità con il software contabile.
Come si passa da Excel a un software di gestione della liquidità?
Il passaggio dalla pianificazione della liquidità basata su Excel a un software professionale di norma non è un grande progetto. Tre passi:
Primo: collegare i conti bancari. Con gli strumenti moderni si fa via PSD2 in meno di un’ora. Le soluzioni con più aggregatori bancari regolamentati come COMMITLY coprono anche le casse di risparmio (Sparkassen) e le banche cooperative (Volks- und Raiffeisenbanken).
Secondo: collegare la contabilità. Le partite aperte da DATEV arrivano tramite il DATEV Uploader, quelle da Lexware Office, sevdesk e weclapp tramite le rispettive interfacce. Così le partite aperte confluiscono nel forecast.
Terzo: riprendere le categorie Excel esistenti come valori di piano. La maggior parte degli strumenti importa direttamente gli export CSV. Lo Smart Mapping (o una categorizzazione IA equivalente) propone l’assegnazione delle transazioni storiche, tu approvi — di solito una o due ore di lavoro di correzione. Questo intervento di controllo è importante perché il piano resti significativo.
Durata complessiva tipica: da uno a tre giorni. Dopodiché il confronto piano-consuntivo funziona in automatico.
Quanto costa un software di gestione della liquidità?
I modelli di prezzo differiscono notevolmente. Orientamento in base ai dati dei fornitori (ottobre 2026, al netto dell’IVA):
Tariffe di ingresso: da gratuito o 9 euro (Trezy) passando per 35 euro (finban) fino a 55 euro al mese (COMMITLY, Tidely). COMMITLY è equo e trasparente a partire da 55 euro al mese, con sconti interessanti per durate di 12 e 24 mesi; le edizioni nel dettaglio sono sulla nostra pagina dei prezzi.
Medie imprese con offerte individuali: Agicap, Embat e Lucanet non pubblicano listini prezzi.
Sistemi di treasury management per i gruppi: prezzi su richiesta, più costi di implementazione e consulenza.
Il prezzo non è necessariamente correlato al beneficio per la singola azienda. Decisivo è che la gamma di funzioni e le esigenze reali coincidano — non il «più è caro, meglio è». Fai attenzione anche ai moduli aggiuntivi: EBICS, il collegamento a DATEV o altre società costano extra presso alcuni fornitori.
Quando conviene un software di gestione della liquidità e quando basta Excel?
Excel può bastare se sono soddisfatti tutti i punti seguenti:
- Al massimo un rapporto bancario
- Meno di 50 transazioni al mese
- Nessuna partita aperta derivante dalla gestione dei crediti
- Nessun collaboratore che debba lavorare con la pianificazione
- L’orizzonte di pianificazione non supera le 4 settimane
Un software di gestione della liquidità conviene non appena si verificano almeno tre dei punti seguenti:
- Due o più rapporti bancari
- Più persone curano insieme la pianificazione
- I dati DATEV, Lexware Office o ERP sono rilevanti
- Orizzonte di forecast da 13 settimane o più
- I colloqui con le banche o i report agli investitori richiedono una panoramica pulita della liquidità
- La cura del file Excel costa più di un’ora a settimana
Regola pratica: non appena la cura della liquidità assorbe più di una giornata-persona al mese, l’investimento nel software è quasi sempre conveniente. Come calcolare l’impegno per mantenere un tuo foglio di calcolo lo mostra il nostro articolo Costruirti da solo il tuo tool di cash flow?.
COMMITLY per la gestione della liquidità — quando è adatto e quando no
COMMITLY è adatto se:
- la tua azienda cresce e ha bisogno di più controllo di quello che offre un foglio di calcolo
- sono in gioco più rapporti bancari o più società
- è in uso DATEV, Lexware Office, sevdesk, weclapp o una contabilità simile
- forecast a 13 settimane, scenari e confronto piano-consuntivo devono essere lo standard
- approvazione delle fatture e pagamento devono avvenire nello stesso sistema
- la sicurezza delle informazioni (ISO 27001) e l’EU AI Act hanno un ruolo
COMMITLY non è la scelta giusta se:
- serve un bilancio consolidato secondo HGB o IFRS con consolidamento del capitale
- sono obbligatorie funzioni di tesoreria come cash pooling, copertura del rischio di cambio o gestione dei tassi d’interesse
- i conti più importanti si trovano fuori dall’UE
- si richiede una pianificazione di conto economico e stato patrimoniale con una logica di FP&A approfondita
In questi casi le piattaforme di consolidamento e pianificazione come Lucanet o Jedox, oppure i sistemi di tesoreria come Nomentia o Kyriba, sono gli strumenti più adatti.
Nel 2026 il software di gestione della liquidità non è più un lusso di tooling, ma uno standard operativo per ogni media impresa da cinque collaboratori in su. La leva maggiore non sta nel cambiare fornitore, ma nell’abbandonare Excel — e con gli strumenti moderni si fa in uno a tre giorni. Che cosa significa concretamente COMMITLY per le aziende in crescita lo trovi nella nostra pagina sul software di cash flow.
Credits: Photo by Unsplash
Banca, contabilità e pianificazione in un'unica piattaforma. Equa e trasparente.
Prova gratis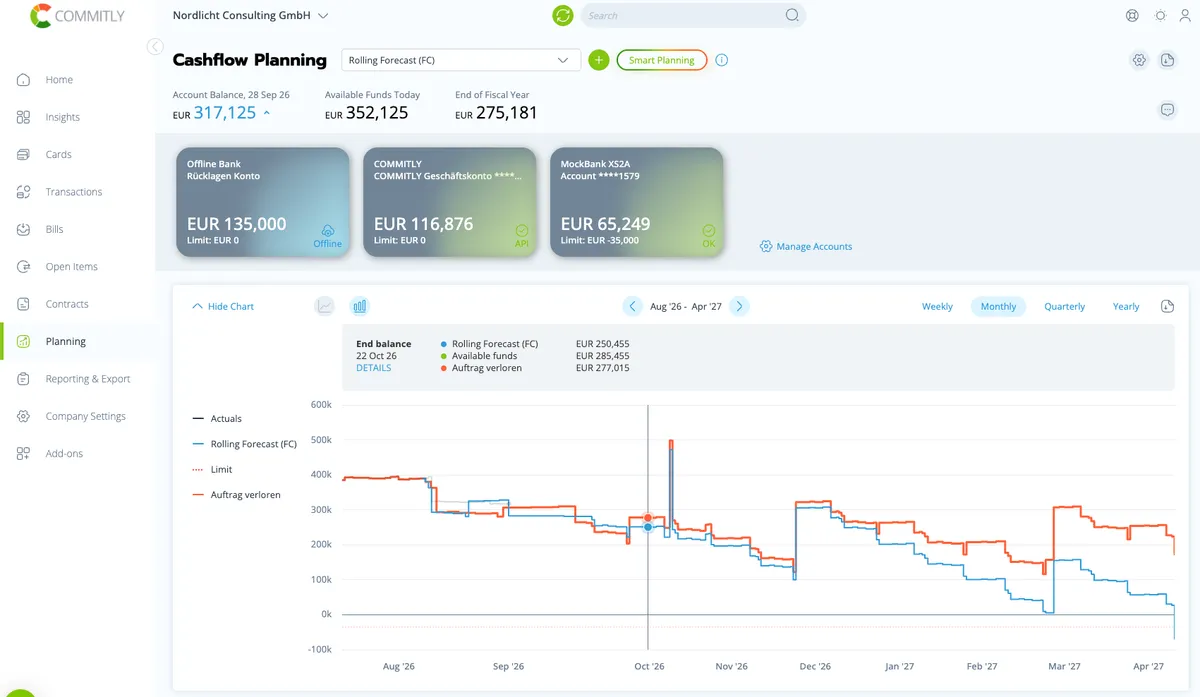
Domande frequenti
Un software di gestione della liquidità è uno strumento per la gestione automatizzata del cash flow. Collega direttamente i conti bancari, riprende le partite aperte dalla contabilità, prevede la liquidità delle settimane a venire e confronta i valori di piano con quelli effettivi. È lo standard per le imprese di medie dimensioni che vogliono superare la pianificazione basata su Excel.